
编者:中喷网 墨宸
2026年10月13日,美国建筑3D打印公司ICON宣布完成2亿美元D轮融资,由英国老牌投资机构Baillie Gifford与贝莱德(BlackRock)管理的基金联合领投,Capital Factory、Tiger Global等跟投。本轮融资后,ICON累计融资额达到约7亿美元,公司估值报14亿美元,成为建筑增材制造领域迄今资金体量最大、资本阵容最显眼的参与者。
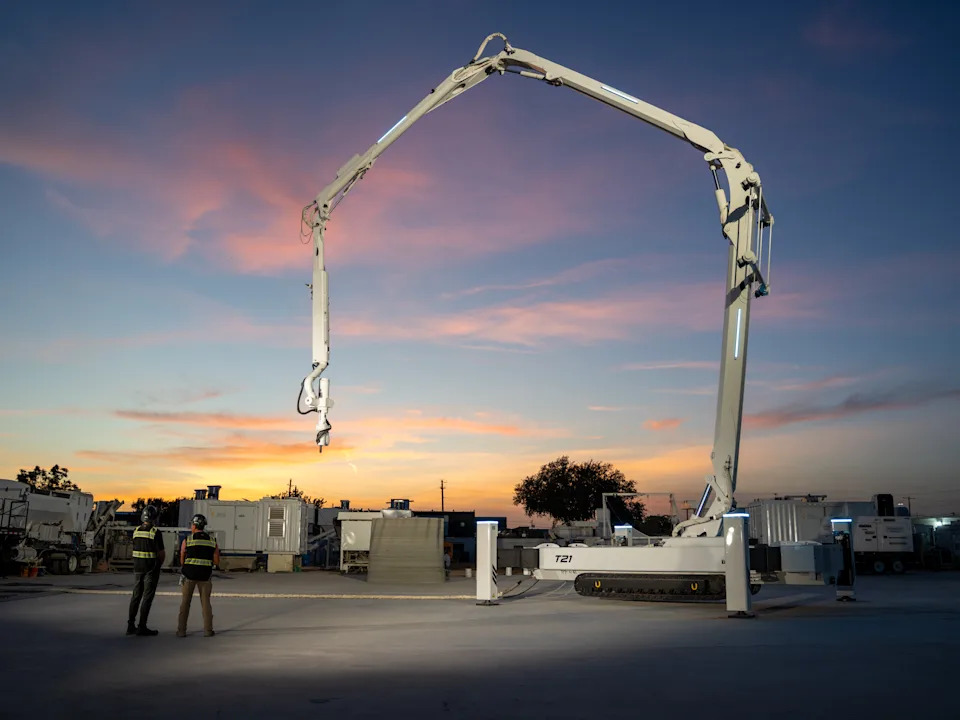
真正让这笔融资超出“又一家独角兽拿到钱”意义的,是融资所锚定的产品与商业模式。资金的核心用途指向ICON最新一代多层机器人建造系统Titan的量产与部署——Titan于2026年3月开启商业化交付,定价89.9万美元,打印高度达到27英尺,是ICON此前Vulcan系统12英尺限高的两倍多,挤出速度16英寸/秒,墙体系统成本约20美元/平方英尺,公司称相较全美传统墙体系统行业平均水平可降低约40%的成本。更具标志性的转变在于销售对象:ICON不再只是自己运营打印机承接项目,而是第一次将整套机器人建造系统直接卖给外部建筑商,Titan Program打包了机器人、软件BuildOS、专有材料FormCrete、建筑设计工具、培训和持续服务。这意味着ICON的身份正在从“用3D打印盖房子的建筑商”,转向“向建筑商卖自动化建造能力的设备与平台提供商”。
这一转向发生在传统住宅建造体系承受多重压力的节点上。美国住房供给缺口估计超过400万套,而建筑业劳动力正在加速老化:仅10%的美国建筑工人年龄在25岁以下,预计到2031年现有劳动力中41%将退休;92%的建筑公司表示难以找到合格工人,2026年行业还需要约34.9万名额外工人才能满足当前需求。Titan的“一人操作、一人辅助”的运行模式,恰好对准了墙体建造环节最痛的熟练劳动力约束。ICON创始人兼CEO Jason Ballard的表述也指向同一逻辑:“未来几乎所有建造都将由机器人完成,几乎所有与建造相关的信息都将由AI系统处理。”资本愿意在此时加注,赌的并非某一款打印机的销量,而是建造方式从“人驱动机械”向“软件驱动机器人”迁移的长期可能性。
从已有落地基础来看,ICON并非只有概念。公司已在5个州和2个国家完成超过270座3D打印建筑,包括与Lennar合作的Wolf Ranch社区、奥斯汀Community First! Village的百套保障房,以及布拉格堡的10座兵营;旗下Prime部门累计获得约3.7亿美元政府合同,并与NASA在Project Olympus框架下推进地外建造技术,NASA相关合同金额约5720万美元,持续至2028年。2026年公司预计营收实现4倍增长,Titan的首批交付预计在2027年初,早期预订者已经计划将设备用于加利福尼亚山火后的住宅重建和多层住宅开发。民用住房、保障房、军事设施和航天建造几条线同时推进,为单一产品平台提供了少见的场景宽度。
但“量产”二字所对应的考验同样清晰。Titan定价接近90万美元,对于中小建筑商而言是一笔需要融资支撑的资本开支,ICON虽已与富国银行合作提供针对3D打印住宅的按揭激励,设备本身的普及速度仍取决于建筑商对投资回报的实测信心。更底层的变量在监管端:3D打印建筑在美国仍面临地方审批周期、规范适配和传统建筑利益格局的阻力,技术指标上的“成本低40%”要转化为规模化营收,需要在逐个市场中完成合规验证和施工习惯的切换。建筑3D打印赛道曾聚集过一批创业公司,但多数已退出或收缩,ICON在竞争者稀疏的格局中获得领跑位置,同时也意味着它必须独自承担教育市场、打通监管和证明商业模型可持续的成本。
2亿美元D轮给出的信号是明确的:建筑增材制造已经越过了“技术能不能打印出一栋房子”的验证阶段,进入“机器人建造系统能不能被批量制造、被建筑商买走、被监管体系接纳”的工业化前夜。ICON把Titan推向量产,本质上是在把自身从项目型公司改造成产品型公司,而这一跳的成败,将比融资金额本身更能定义建筑3D打印在未来十年的真实位置。
关键字:喷墨 印刷 打印 喷绘 喷印 数字印刷 数码印花 喷绘打印 UV打印 UV印刷 UV喷墨 打印机 打印技术 打印设备 打印耗材 打印原理 色彩管理 陶瓷打印 建材打印 建筑打印 生物打印 3D打印 PCB打印 PCB喷墨 PCB印刷 钙钛矿打印 钙钛矿喷墨 电子打印 电路打印 增材打印
★ 免责声明 ★
1、本文部分内容可能AI生成,仅为学习交流参考,对其准确性、完整性、时效性不作任何保证。读者需自行筛选核实,对使用结果负责。
2、文中部分素材(包含但不限文字、数据、图片等)引自官方报道、行业报告及公开资料,版权归原作者或相关权利人所有。若涉及侵权,请联系我方处理。
想了解更多喷墨资讯,请点击访问中喷网官网:


 沪公网安备 31011702001106号