
编者:中喷网 墨宸
中国印染行业协会11月15日连载发布的《2026纺织品数码喷墨印花发展报告(三)》披露了一个容易被规模数字掩盖的信号:州际数码、绍兴永通、沙印集团等头部加工企业的年产量已突破9000万米。放在十年前,这是一个接近行业全年产量的量级;放在今天,它意味着一家工厂的数码印花吞吐能力已经逼近传统圆网印花的工业化门槛。数码喷墨印花不再是以“小单快反”面目出现的补充工艺,它正在成为印染产能的主力构成。
报告及相关公开信息显示,2016年至2025年,我国数码喷墨印花产量从7亿米增至62亿米,年均增速27.5%,是印染行业增长最快、创新活力最强的细分领域。产量的跃升并非简单叠加,背后是设备端、工艺端和加工端同步发生的结构性变化。
数码直喷印花设备领域已形成“国产品牌主导、进口品牌深耕高端”的差异化竞争态势。国产品牌方面,宏华数科在国内纺织数码印花市场的占有率约50%,稳居第一,海印数码在国内高端机型市场的占有率也已突破50%,希望高科、博印等企业在各自细分赛道持续放量。海外品牌MS、柯尼卡美能达、EFI-Reggiani仍在高端市场和特定工艺场景中保有技术话语权,但新增装机的主体已经转向国产设备。国产份额的稳步提升,本质上不是价格替代,而是设备稳定性、生产效能和“设备+墨水”一体化服务能力在产业化验证中逐步兑现的结果。
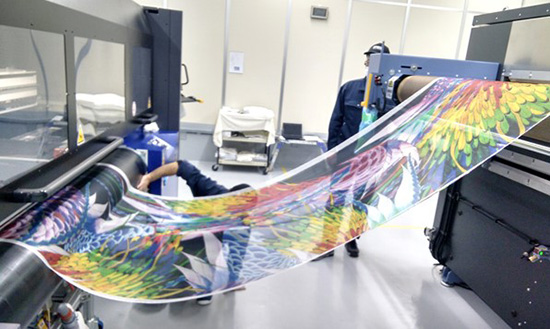
截至2026年9月,中国Single Pass设备总装机量已达148台,2024至2026年年均增速70.3%,新增设备基本以国产品牌为主导。Single Pass解决的是数码印花长期以来“快不起来”的工业化悖论:它把打印从多程扫描变为单次通过,使数码印花在速度维度上真正具备了与传统圆网竞争的可能。投资热度的扩散,说明头部加工企业不再把数码印花当作“多一个接单手段”,而是在做产能主线的替换决策。
报告和行业公开信息反复指向同一组痛点:喷头仍高度依赖进口,京瓷、爱普生、理光、富士胶片等日系供应商占据主导地位,部分设备企业的喷头采购集中度甚至超过99%。墨水与喷头的适配问题——断线、斜喷、堵头——在高速连续生产场景下被成倍放大,批次色差则直接制约数码印花从“能印”走向“印得稳、印得值”的价值跃升。这些问题的共同指向是:数码印花的竞争重心正在从整机组装和产能扩张,上移到核心部件、墨水体系和工艺数据积累的纵深地带。谁能在喷头适配和色彩一致性上建立可复用的技术资产,谁才可能在下一轮洗牌中留在牌桌上。
协会预计行业年均增速保持在10%—15%,2030年加工总量突破100亿米。与“十四五”期间接近20%的增速相比,这条增长曲线的斜率在放缓,但基数的量级已完全不同。从62亿米到100亿米,增量约38亿米,相当于在当前体量上再长出大半个“十三五”末期的产业规模。增速下降并不等于热度消退,它更像一个产业从“渗透率驱动”切换到“替代率驱动”时的自然减速:容易替代的订单已经数码化了,剩下的每一米替代,都要在成本、品质和交付稳定性上正面打赢传统工艺。
数码喷墨印花的下一个命题,或许不是“还能增长多少”,而是“增长的质量由谁定义”。9000万米级的单体工厂已经证明数码印花可以承载工业化规模,Single Pass的扩散证明效率短板正在被补齐,国产设备份额的提升证明供应链自主并非空话。但喷头依赖进口、墨水-喷头适配不足、批次色差这三道关口如果不被系统性突破,规模增长就仍然是在为上游核心部件企业积累利润。
关键字:喷墨 印刷 打印 喷绘 喷印 数字印刷 数码印花 喷绘打印 UV打印 UV印刷 UV喷墨 打印机 打印技术 打印设备 打印耗材 打印原理 色彩管理 陶瓷打印 建材打印 建筑打印 生物打印 3D打印 PCB打印 PCB喷墨 PCB印刷 钙钛矿打印 钙钛矿喷墨 电子打印 电路打印 增材打印
★ 免责声明 ★
1、本文部分内容可能AI生成,仅为学习交流参考,对其准确性、完整性、时效性不作任何保证。读者需自行筛选核实,对使用结果负责。
2、文中部分素材(包含但不限文字、数据、图片等)引自官方报道、行业报告及公开资料,版权归原作者或相关权利人所有。若涉及侵权,请联系我方处理。
想了解更多喷墨资讯,请点击访问中喷网官网:


 沪公网安备 31011702001106号