
开篇:两个数字,两把标尺
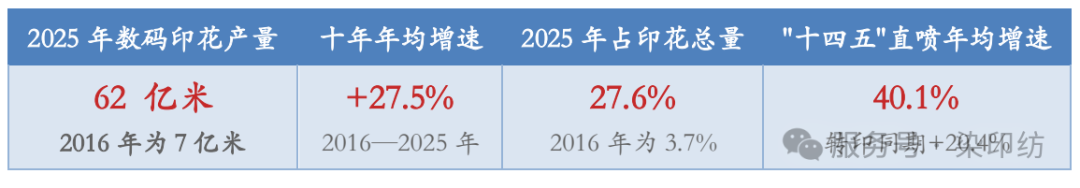
11月5日,2026纺织品数码喷墨印花(柯桥)大会在绍兴柯桥召开,会上,中国印染行业协会发布了《2026纺织品数码喷墨印花发展报告》(下称《报告》)。报告里有两个数字,恰好构成了观察这场产业变局的两把标尺:27.6%与40.1%。
27.6%——2025年,数码喷墨印花产量占中国印花面料总量的比重,十年前这个数字只有3.7%。它量的是外部:数码印花对传统印花工艺的替代进度。
40.1%——"十四五"期间(2021—2025年),数码直喷印花产量的年均增速,同期数码转印印花的年均增速是20.4%。它量的是内部:数码阵营里,直喷与转印两条技术路线的此消彼长。
只看第一把,你知道行业在变;加上第二把,你才知道变局正走向哪里。
二、格局之变:三大工艺的十年份额对照
先看大盘。根据《报告》,2025年中国印染面料产量约1125亿米(基于染料消耗量及废水排放量估算,行业没有总产量的统计口径),其中印花面料约225亿米、占比约20%。印花面料的生产由三大工艺分担:传统的圆网/平网印花、传统转移印花,以及数码喷墨印花(含数码直喷与数码转印)。把2016年和2025年的份额放在一起,十年变局一目了然。
表1 三大印花工艺份额十年对照(2016—2025)
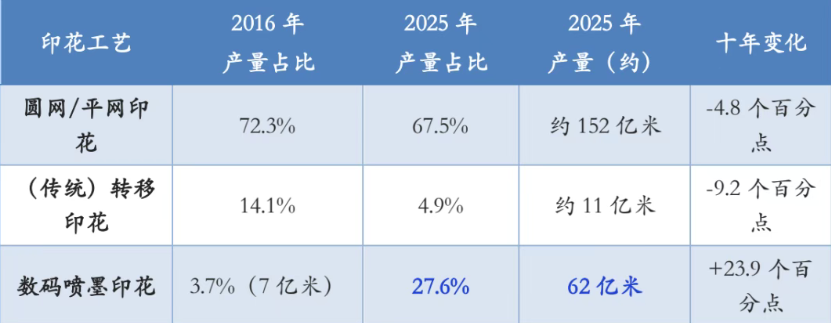
资料来源:中国印染行业协会《2026纺织品数码喷墨印花发展报告》(产量为《报告》原文数据)。
其一,圆/平网印花仍是"基本盘",但已见拐点。2025年圆/平网印花产量约152亿米,仍占印花总量近七成——大批量订单、大面积底色、特殊效果印花,依然离不开它。但产量规模十年基本横盘(保持在150亿米左右),份额持续回落;设备端更明显,据中国纺织机械协会重点企业抽样统计,圆网印花机销量从2021年的350台降至2025年的190台,年均下降14.2%,平网印花机年均降幅达22.8%。
其二,传统转移印花被"两头挤压",十年份额从14.1%跌到4.9%。传统转移印花原有的灵活优势,正在被数码转印全面取代——数码转印同样先印转移纸、再转印上布,但免去了雕版制版环节,花型更换零成本。这是三行数据里跌幅最大的一项。
其三,数码喷墨印花从边缘走到台前。2016—2025年,数码喷墨印花产量从7亿米增至62亿米,年均增速27.5%,成为印花行业增长最快、创新活力最强的细分领域。《报告》预判,到"十五五"末期,产量有望突破100亿米。
再看全球坐标。这场变局不只发生在中国——中国已构建起覆盖装备制造、配套耗材、印花加工、终端应用的全链条产业体系,设备与墨水的生产和应用规模均居全球首位,是这场全球性变局的主引擎。分区域看:亚洲:全球最大的数码印花生产聚集地。以中国为核心的亚洲产量居各洲之首,中国、印度、巴基斯坦三大市场合计约占亚洲总产量的80%、全球总量的近一半。
欧洲:全球第二大市场。产量约占全球五分之一,渗透率居全球首位;意大利在高端装备与高附加值加工上领先。
北美:数码成衣直喷应用最活跃的区域。DTG(Direct to Garment,成衣直喷,即把墨水直接喷印在成衣上)与DTF(Direct to Film,膜转印,即先把图案喷印在转移膜上、再热转印到织物上)应用活跃,DTF市场规模占全球50%以上。
三、内部之变:直喷为什么跑赢转印
把27.6%的大盘拆开,内部的故事更有戏剧性。"十四五"期间,数码直喷印花产量由5.4亿米增至20.8亿米,年均增速40.1%;数码转印印花由19.6亿米增至41.2亿米,年均增速20.4%。到2025年,直喷产量占数码喷墨印花总量的比重升至33.5%,转印为66.5%。
表2 数码直喷与数码转印对照(2021—2025)
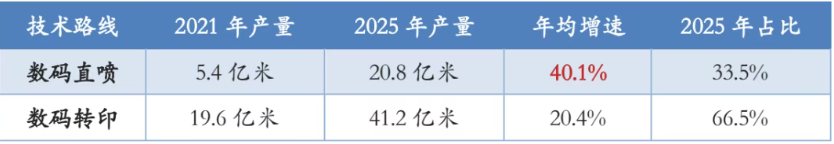
资料来源:中国印染行业协会《2026纺织品数码喷墨印花发展报告》
直喷增速几乎是转印的两倍。虽然转印仍是当前的产量主力,但《报告》明确判断:直喷"展现出更强的增长后劲"。原因主要有三条。
第一,设备端:Single Pass高速装机放量。随着技术装备迭代、综合生产成本明显降低、投资回报周期大幅缩短,传统印花企业加速转型,高速扫描机与Single Pass(一键式连续打印)设备装机量稳步增加。Single Pass打通了直喷走向工业级量产的速度瓶颈,直喷不再只是"打样利器"。
第二,工艺端:三类直喷工艺同时拉动。《报告》指出,活性墨水直喷、高温分散直喷和涂料数码喷墨印花三个市场的快速扩张,共同拉动直喷产量增速。这意味着直喷的适用面料从真丝、棉等天然纤维扩展到化纤,从"小众工艺"变成了覆盖面更宽的主流选项。
第三,需求端:小单快反偏爱直喷。转印虽然也有柔性优势,但仍需转移纸这一中间介质;直喷省去制版与转印环节,在3000米以下的小批量订单中省去制版费,综合成本反而低于传统工艺。订单碎片化、多批次、快交付的趋势越明显,直喷的适配性就越突出。
需要强调的是:直喷跑赢,不等于转印衰退。转印在化纤面料、大批量场景中仍有明显的成本与批量效率优势,66.5%的份额说明它依然是数码印花的基本盘。更准确的说法是:两条路线正在"分工",而增长的边际在直喷一侧。
四、双重替代之下:给两类企业的行动清单
产业变局是"双重替代"——既替代传统工艺,又在数码内部完成路线升级。落到企业经营上,这个判断意味着什么?以下为分析建议,供参考。
(一)给印染企业的三条建议
1、选型看订单结构,不追单一增速。以化纤面料、批量转印订单为主的企业,数码转印仍是性价比之选;真丝、棉织物及小单快反订单占比高的企业,应加快直喷产能布局。同时要看到高温分散直喷的追赶势头:它免去了转印纸环节(数码转印仍需先将花型印到转移纸上),色牢度与渗透性持续改善,在涤纶等化纤面料上的综合成本正快速下降——《报告》也将高温分散直喷列为拉动直喷增长的因素之一。随着工艺进一步成熟,化纤面料"转印占优"的格局有望在"十五五"期间逐步松动,建议这类企业在保留转印产能的同时,为直喷切换预留空间(分析判断,仅供参考)。判断标准始终是面料类型与订单米数段,而不是"哪个增速高上哪个"。
2、增量产能向直喷倾斜,存量产能做精转印。直喷增速快于转印的原因已见上一节——落到投资决策上,新增投资的重心放在直喷装备(尤其是Single Pass类设备)更符合趋势;存量转印产能则应通过工艺优化、成本控制延长盈利周期。就工艺本身而言,直喷省去制版与转移纸环节,相对传统印花还减少了蒸化水洗工序,交期更快、色彩还原度更高,这也是它在小单快反订单中成本优势凸显的原因。
3、警惕盲目扩产,以差异化筑护城河。柯桥大会上,绍兴盛鑫印染副总经理傅淼荣提醒:当前数码印花设备、耗材标准化程度高,不少企业盲目扩产陷入投资误区,"企业比拼的不是规模与价格,技术实力、差异化能力与盈利水平才是企业的核心竞争力"。行业协会层面的判断与此呼应:中国印染行业协会会长林琳在《报告》发布时指出,随着各项政策持续发力,数码印花产业将在绿色低碳转型与高端化升级中迎来更大发展机遇,"十五五"末期产量有望突破100亿米,实现规模增长与价值提升并进——扩产之前先问差异化,规模必须与盈利能力同步。
(二)给墨水企业的三条建议
1、产品结构跟着直喷占比走。直喷占比升至33.5%,意味着活性、涂料、高温分散类墨水的需求权重将持续上升,墨水企业的研发与产能规划应前瞻性向直喷墨水倾斜。具体而言:活性墨水是棉、真丝等天然纤维直喷的主力;高温分散墨水对应涤纶等化纤直喷;涂料墨水免蒸洗、全品类通用,与小单快反场景适配性最好(行业通用归纳)。发展方向上,直喷墨水正朝适应高速喷头的低粘度化、颜料纳米级分散稳定化、高色牢度与水性环保化演进;质量要求则集中在喷头兼容性(不塞头、不断线)、批次稳定性与色差控制、储存运输稳定性以及生态纺织品环保合规等指标上(分析判断,仅供参考)。
2、从"卖墨水"转向"卖匹配"。据企业公开披露:浙江蓝宇数码2024年与爱普生喷头事业部(中国)成立联合实验室,围绕喷头、板卡软件、耗材深度匹配开展研究;东莞长联新材料与跨境电商平台SHEIN建立联合实验室,把材料研发与消费端需求数据直接对接。墨水与喷头、设备、应用场景的适配能力,正在成为新的竞争壁垒。
3、用工艺创新放大绿色优势。深圳墨库新材料的实践显示,通过简化水洗、免除前处理等工艺创新,可帮助印染企业节水降耗、缩短换单周期。绿色合规日趋刚性化的背景下,墨水企业帮助客户"印得绿、赚得到",就是帮自己锁定订单。
五、结语:看路线,不只是看方向
回望这十年,中国纺织品数码印花完成了两场叠加的变革:对外,把3.7%的份额做到27.6%,每四米印花面料中已有一米走数码路线;对内,直喷以两倍于转印的速度改写数码阵营的内部版图。
顺着产业链看两个环节的趋势概要:数码面料方面,正从装饰性花型向功能化(吸湿速干、凉感、抗紫外等)、多纤维全适配(天然纤维与化纤全覆盖)和绿色低碳方向演进,需求端对色牢度、手感与快反交付的要求不断提高;数码墨水方面,正朝低粘度高速适配、高稳定性、水性环保化和国产化质价比优势提升的方向演进,需求端则要求与喷头、设备深度匹配、批次质量持续稳定。面料与墨水的协同,正在成为产业链竞争的下一个焦点(分析判断,仅供参考)。
所以,判断一家企业是否踩准了趋势,只问"上没上数码"已经不够了——要看它上的是哪条路线,以及这条路线对应的未来五年的订单结构。双重替代仍在加速,标尺上的刻度每年都在刷新。下一个值得标记的数字,也许是"十五五"末的100亿米。


 沪公网安备 31011702001106号