
编者:中喷网 墨宸
9月14日,国创科正式官宣重磅产业进展,其自主研制的印刷显示G6全尺寸喷墨打印装备成功入驻国内面板龙头企业量产线,这一标志性动作,意味着国产大尺寸印刷显示喷印装备彻底告别实验室、中试阶段,正式迈入规模化量产应用的全新发展阶段。在印刷OLED被业内公认为中国显示产业摆脱技术追随、实现换道超车的核心赛道背景下,此次装备落地绝非单一设备的技术突破,而是国内新型显示产业链自主可控进程中的关键里程碑,深刻影响着下一代显示技术的全球竞争格局。
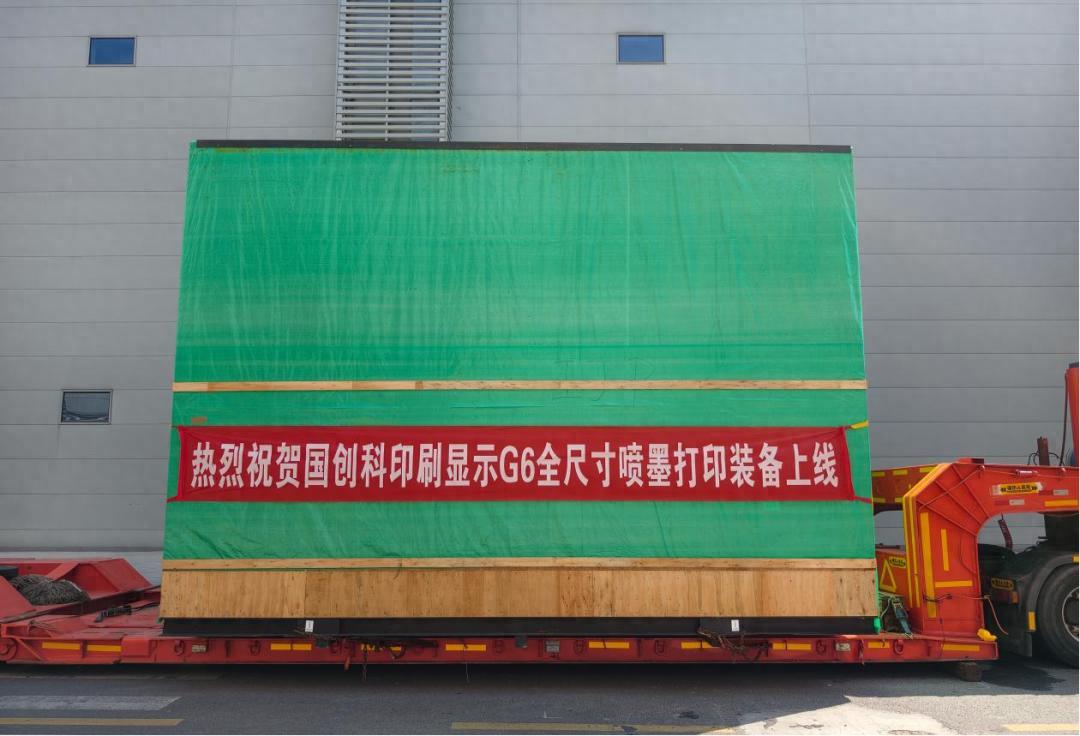
此次落地量产线的G6全尺寸喷墨打印装备,实现了国产印刷显示核心装备的质的飞跃,攻克了大尺寸基板高精度喷印的行业难题。该设备可在近3平方米的G6超大基板上,完成10亿级液滴的精准可控投放,凭借微米级液滴定位精度与精细化图案构建能力,完美适配高端OLED面板的精密制造需求,打破了海外在高端显示喷印装备领域的长期技术垄断。
据了解,国创科由TCL科技集团、华中科技大学等产学研单位联合组建,其中TCL科技全资子公司持股22.435%,深厚的产业股权关联与技术协同优势,为装备的迭代升级、产线适配落地提供了坚实支撑,也搭建起了产学研用深度融合的产业创新体系。
深耕印刷显示装备领域多年,国创科跑出了国产装备迭代升级的加速度,展现出硬核的自主研发实力。自2022年G4.5设备成功交付中试线开启技术验证,到2024年G6半幅装备完成全维度性能测试验证,再到2025年G6全尺寸装备正式定型落地量产,企业在不到六年的时间里,快速完成三代装备的代际迭代,填补了国内大尺寸印刷显示喷印装备的技术空白。不止于此,国创科的技术突破仍在持续提速,按照规划,年内将完成G8.6全尺寸工业装备的开发工作,推动国产印刷显示装备向更高世代、更大尺寸、更高精度的高端领域延伸,持续缩小与国际顶尖水平的差距。
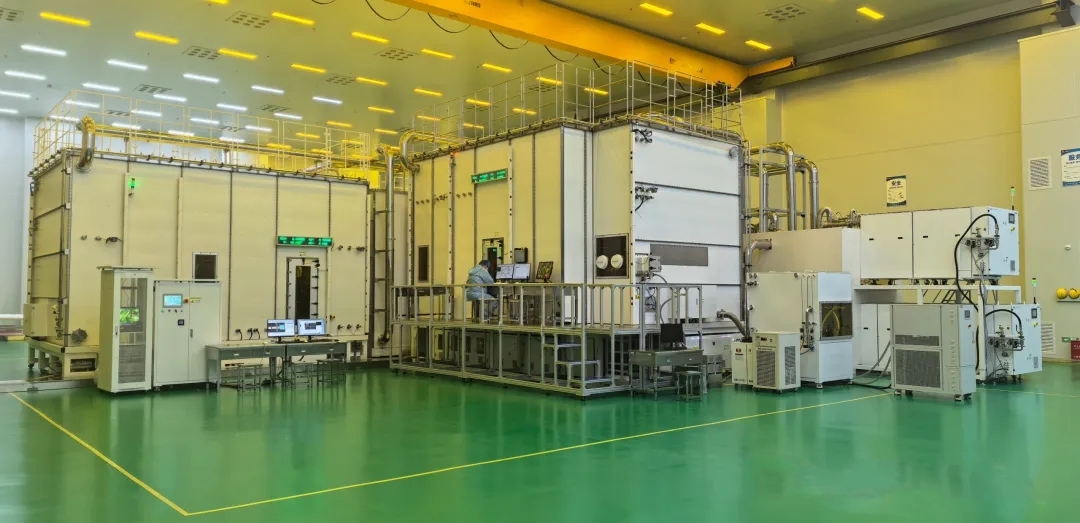
随着G6全尺寸装备正式入驻量产线,产业落地共振效应持续凸显,不过目前该装备的具体承接企业仍处于悬念状态。业内基于股权关联与产业布局梳理线索,因TCL科技的持股背景、TCL华星在印刷OLED赛道的深度布局,以及微星印刷OLED显示器计划2026年第三季度于t12产线量产的时间节点,市场普遍推测承接产线大概率为TCL华星武汉t12产线。但需要明确的是,该推测仅为行业基于公开信息的合理推演,国创科与TCL华星均未对此予以官方确认。
同时,另有行业消息指出,此次装备发货目的地为“江苏客户”,与武汉t12产线形成地域信息差异,这也意味着当前承接产线的归属仍未敲定,相关市场猜测仅可作为产业观察线索,不能作为既定事实。
能够成为行业换道超车的核心赛道,印刷OLED的核心竞争力源于颠覆性的成本优势,而国产装备的落地将进一步放大这一产业红利。据Omdia行业研究数据显示,相较于传统FMM蒸镀工艺,IJP喷墨打印工艺可将笔记本OLED面板生产成本降低30%至35%,降本效果十分显著。在G8.6大尺寸基板生产场景中,IJP工艺可实现单基板66片16.3英寸OLED笔记本面板的产出,较传统工艺产能提升10%,同时材料利用率突破90%,大幅减少高端发光材料的资源浪费,有效破解了传统OLED制程成本高、损耗大、产能受限的行业痛点,为中尺寸IT OLED面板的规模化普及奠定了成本基础。
当前国内印刷OLED产业仍面临多重技术与产业化瓶颈,规模化成熟落地仍需持续攻坚。行业痛点集中于膜层稳定性不足、蓝色发光材料寿命较短、大尺寸制程良率难以稳定把控等核心技术难题,这些问题直接制约着印刷OLED面板的商业化落地速度与产品稳定性。CINNO Research首席分析师周华曾明确指出,国内OLED产业在产能规模快速扩张的同时,依旧存在良率爬坡缓慢、盈利兑现难度大、上游核心生态配套不完善三大核心短板,这也是后续国产印刷OLED产业突破发展必须攻克的关键课题。
2026年全球8.6代OLED产线已形成“两量产、两在建”的激烈竞争格局,国内外面板巨头均在加码下一代显示技术布局。其中三星显示A6产线已实现全面量产,良率突破90%,占据全球市场先发优势;京东方成都B16产线已于今年6月完成首轮客户交付,实现商业化落地;维信诺合肥V5项目预计2027至2028年实现量产;TCL华星t8印刷OLED产线则计划于2027年四季度投产,国内头部面板企业已全面开启印刷OLED赛道的卡位竞争。
整体行业环境来看,当前全球OLED产业正处于结构性调整阶段。群智咨询数据显示,2026年全球OLED面板出货面积预计同比小幅下滑,主流面板厂商纷纷调整产线稼动率、缩减上游材料采购规模,带动OLED有机材料市场营收增速短期承压。但这一行业调整并非赛道遇冷,而是行业从高速扩张向高质量发展转型的信号,同时也让印刷OLED适配的中尺寸IT赛道迎来渗透率快速提升的关键窗口期,产业增长潜力持续释放。
此次国创科G6全尺寸喷墨打印装备量产落地,最核心的产业价值在于补齐了国内印刷OLED产业链的最大短板,实现了核心制造装备的自主可控。长期以来,高端显示装备依赖进口,是制约国内显示产业升级、受制于人的关键瓶颈。而国产喷印装备的量产导入,彻底打破了海外技术垄断,补齐了产业链上游核心装备的自主供给缺口。可以预见,核心装备的自主突破,将大幅加速国内印刷OLED产业的技术迭代与产业化落地速度,成为中国面板企业在下一代显示技术全球竞赛中掌握主动权、实现换道超车的核心底气。
关键字:喷墨 印刷 打印 喷绘 喷印 数字印刷 数码印花 喷绘打印 UV打印 UV印刷 UV喷墨 打印机 打印技术 打印设备 打印耗材 打印原理 色彩管理 陶瓷打印 建材打印 建筑打印 生物打印 3D打印 PCB打印 PCB喷墨 PCB印刷 钙钛矿打印 钙钛矿喷墨 电子打印 电路打印 增材打印
★ 免责声明 ★
1、本文部分内容可能AI生成,仅为学习交流参考,对其准确性、完整性、时效性不作任何保证。读者需自行筛选核实,对使用结果负责。
2、文中部分素材(包含但不限文字、数据、图片等)引自官方报道、行业报告及公开资料,版权归原作者或相关权利人所有。若涉及侵权,请联系我方处理。
想了解更多喷墨资讯,请点击访问中喷网官网:


 沪公网安备 31011702001106号