
编者:中喷网 墨宸
IIM信息最新发布的《全球及中国3D打印服务市场趋势深度分析报告》传递出一个比市场规模数字更值得留意的判断:增材制造正在完成一次身份切换——从设计室和展厅里的原型验证工具,加速进入直接生产制造环节。这份报告将2026年标注为“关键节点”,而支撑这一判断的,除了航空航天与医疗领域持续释放的刚性需求,还有一条容易被忽视却正在改变成本结构的暗线:颗粒打印耗材的规模化渗透。
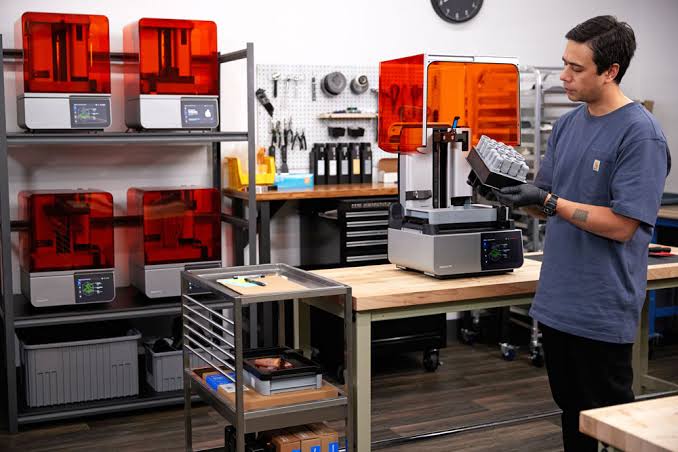
过去衡量3D打印服务市场,业内习惯紧盯设备出货量和打印服务营收的此消彼长。IIM报告显示,2025年全球3D打印服务需求结构中,原型制造仍占据约47%的份额,但直接零部件生产的占比已快速攀升至33%,汽车行业整车及零部件的直接打印服务占比预计从2025年的15%提升至2026年的18%。Wohlers Report 2026的统计则从另一个角度印证了同一趋势:2025年全球增材制造市场中,打印服务占到48%,设备销售及服务占26%,材料占20%,行业价值重心正在从“卖更多机器”转向“交付更多合格零件”。这种结构性迁移意味着,3D打印服务商之间的竞争焦点,正在从“能不能打印”转向“单位合格零件的总成本能否与传统制造正面竞争”。
正是在这个节骨眼上,颗粒打印(Pellets/FGF)从边缘路线进入了产业视野的中心。其经济逻辑并不复杂:线材本身由颗粒经挤出、冷却、卷绕而成,每一道工序都叠加了加工加价;而颗粒直接跳过这些环节,且颗粒本身就是注塑等成熟制造业的通用原料,市场规模远非3D打印专用线材可比,价格底部因此被大幅压低。行业对比数据显示,颗粒打印可将散装材料成本降低60%至90%,具体幅度取决于材料种类与采购规模。当大尺寸零件的打印量上升到工业级别时,这一价差从“值得关注”变成了“不可忽略”。
设备端的变化让颗粒路线不再停留在纸面经济性上。Peopoly于2026年推出的Giga 800 FGF打印机,以1.5万美元的起售价提供了800×800×800毫米的构建体积和每小时最高3公斤的聚合物吞吐能力,厂商宣称相比标准FDM线材,颗粒基方法可将材料成本削减高达90%,并足以将此前需要数天打印的多部件总成压缩为单次过夜作业。这一价格水平与此前大型FGF系统常见的六位数投入形成了鲜明反差。BigRep几乎同期推出的PELLEX 750则走的是另一条路径:基于成熟的BigRep ONE平台集成Massive Dimension的颗粒挤出技术,提供750升构建体积和每小时最高4000克的加工能力,官方明确将“颗粒成本仅为线材价格的一小部分”作为核心卖点。两家厂商的路线差异本身也透露了颗粒打印市场的分层逻辑:Peopoly试图用整机低价拉低大型颗粒打印的进入门槛,BigRep则依托既有工业平台做渐进式升级,争夺的是已经具备大尺寸制造需求、但对材料成本敏感的存量客户。
材料端的动作同样在加速。Polymaker以PolyCore颗粒料系列切入FGF赛道,并在2026年初与设备商Rapid Fusion达成合作,将其纳入PolyCore硬件合作伙伴网络,共同调试玻璃纤维增强PETG等工程颗粒料在大型打印系统上的加工条件。Polymaker联合创始人在访谈中将PolyCore的定位描述为“兜底工业颗粒料”,并指出颗粒料的核心优势在于大流量挤出能力,同时承认大层高带来的精度与外观损失需要靠配方设计来缓解。这意味着颗粒打印的竞争正在从“有没有颗粒材料可用”,过渡到“颗粒材料能否在工业场景下稳定地产出可接受的零件质量”。材料厂商与设备厂商的协同深度,将决定颗粒路线在多大程度上能真正替代线材和传统大尺寸制造工艺。
不过,将颗粒打印置于3D打印服务从原型走向生产的宏大叙事中,需要避免一种线性乐观。颗粒打印的优势集中在“大尺寸、非精密外观件、工装模具、复合材料成型”等场景,对于表面质量、尺寸精度和材料认证体系要求严苛的终端零件,尤其是航空航天和医疗植入物领域,线材和粉末床路线在相当长时间内仍不可替代。颗粒打印真正冲击的对象,或许不是高附加值精密打印服务,而是那些长期被传统大尺寸制造工艺占据、3D打印此前因材料成本过高而难以切入的“中间地带”——大型工装夹具、建筑构件、船舶与风电模具、商用车非结构件等。谁能在这一中间地带率先建立起从颗粒材料配方、大流量挤出稳定性到后处理与质量认证的完整闭环,谁就能在“直接生产”的增量市场中占据一个不同于精密打印的生态位。
中国市场的节奏值得单独观察。IIM多个报告口径均显示中国是全球3D打印服务增长最快的区域,2025年服务收入占全球总量约29.7%,本土服务商数量突破1200家,华东、华南、华北三大聚集区集中了76%的产能。更关键的信号来自应用端:2025年国内航空航天及商业航天类打印服务订单同比增速超过70%,汽车量产场景的打印服务收入增速超过40%,消费电子精密部件打印服务收入增速超过35%。这种增速结构说明,中国3D打印服务的增量不再主要来自研发打样,而是来自真实产线上的零件交付。当量产场景成为增长主引擎,服务商对材料成本的敏感度会以比原型阶段快得多的速度上升——这恰恰是颗粒打印在中国市场可能获得比全球平均水平更快渗透的现实土壤。与此同时,中国本土设备与材料厂商在颗粒挤出系统、工程塑料配方和大型件后处理环节的跟进速度,将直接影响这部分增量是流向进口大型FGF系统,还是被更具成本效率的本土方案承接。
IIM报告将2026年至2030年定义为3D打印服务市场从成长期向成熟期过渡的阶段,服务模式将从按需加工向云端设计、分布式制造和全生命周期管理延伸。在这一图景中,颗粒打印不太可能是那个最耀眼的变量,但它可能是最“沉默”的变量:它不直接提升精度或分辨率,却可能改变大尺寸制造场景下“3D打印是否值得做”的底层算式。当材料成本在零件总成本中的权重随着尺寸和批量放大而急剧上升时,颗粒路线每压低一分钱,3D打印服务向直接生产的跨越就少一分经济阻力。从这个意义上说,Peopoly、BigRep、Polymaker们在颗粒赛道上押注的,不只是一类耗材的替代份额,而是增材制造在传统制造腹地中能走多远的边界条件。
关键字:喷墨 印刷 打印 喷绘 喷印 数字印刷 数码印花 喷绘打印 UV打印 UV印刷 UV喷墨 打印机 打印技术 打印设备 打印耗材 打印原理 色彩管理 陶瓷打印 建材打印 建筑打印 生物打印 3D打印 PCB打印 PCB喷墨 PCB印刷 钙钛矿打印 钙钛矿喷墨 电子打印 电路打印 增材打印
★ 免责声明 ★
1、本文部分内容可能AI生成,仅为学习交流参考,对其准确性、完整性、时效性不作任何保证。读者需自行筛选核实,对使用结果负责。
2、文中部分素材(包含但不限文字、数据、图片等)引自官方报道、行业报告及公开资料,版权归原作者或相关权利人所有。若涉及侵权,请联系我方处理。
想了解更多喷墨资讯,请点击访问中喷网官网:


 沪公网安备 31011702001106号