
编者:中喷网 墨宸
2026年11月9日,兄弟工业上调了打印及解决方案业务的全年业绩预期。营收指引从6069亿日元提升至6168亿日元,部门利润从730亿日元上调至800亿日元。放在全球打印机出货量持续收缩的背景下,这份上调本身就是一个值得拆解的信号。
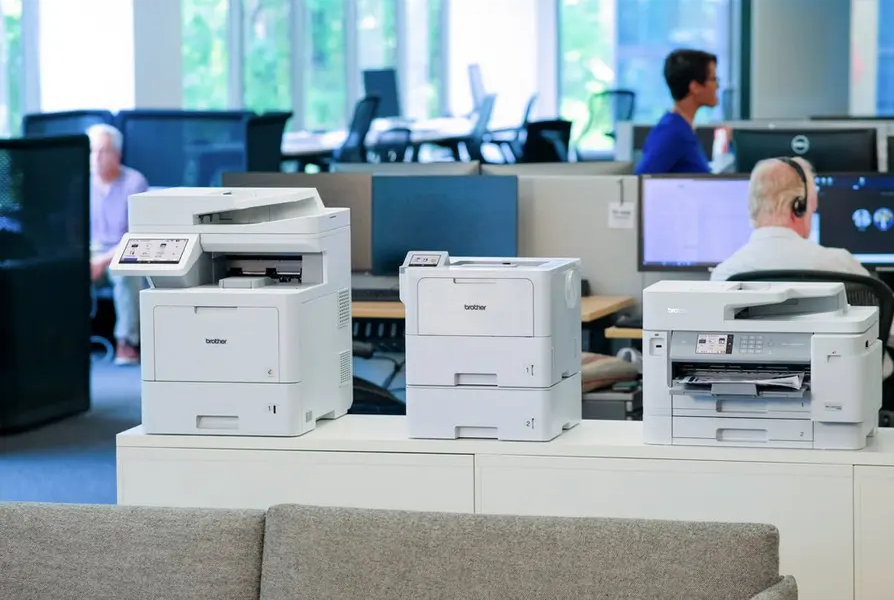
截至2026年9月的上半财年,Brother打印及解决方案业务收入从上年同期的2708亿日元增至3112亿日元,部门利润则从330亿日元跃升至618亿日元,近乎翻倍。第二季度通信及印刷设备收入以日元计增长9.7%,剔除汇率影响后仅增长1.8%,美洲地区本币增长8.5%,欧洲则下滑7.5%,区域分化的轮廓相当清晰。
Brother明确表示,打印业务利润受益于价格调整、有利汇率以及美国额外关税的退款,而制造成本和销售管理费用仍在拖累业绩。关税退款并非经营层面的结构性改善——Brother在第一季度已计入大部分美国附加关税的返还,金额约141亿日元。有分析人士指出,打印业务的增长有相当部分反映的是日元疲软和一次性关税返还,而非终端需求的实质性扩张。这意味着,上调预期的“含金量”,需要从耗材和商业模式层面去寻找。
第二季度耗材收入占打印及解决方案业务总收入的54%。当硬件销量增长趋缓,耗材提供的经常性收入就成为利润的压舱石。这一逻辑与行业走向一致:中国打印设备市场2026年规模约850亿元,竞争重心正从整机出货量的争夺转向“单页成本”和全生命周期成本的比较,喷墨占比已升至35%,绿色耗材渗透率达到28%。Brother在激光SOHO和A3彩色喷墨两条产品线上均有布局,被行业研究归入第二梯队中“A3彩色喷墨与A4激光的隐性冠军”。它未必是声量最大的玩家,但在耗材留存和细分场景黏性上,有一种被低估的韧性。
2026年初,Brother在日本市场推出四款A4彩色激光打印机/复合机,主打“本体和耗材都长久使用”,全系实现7年产品耐久,并配套超大容量墨粉,单次更换可支持约10000页打印。在“卖机器”越来越难赚钱的时代,把硬件做得更耐用、把耗材容量做得更大,表面上是让渡了短期更换频率,实际上是在用可靠性换取用户对耗材体系的长期停留。这与Brother在中国市场推动的“按页付费+耗材全包”模式形成呼应——从一次性硬件交易转向“设备+服务+长期价值”的收费结构。两种做法指向同一个方向:打印业务的利润重心,正在从第一台机器的出货,迁移到第N套耗材的续订。
2026年3月,Brother完成对宽幅打印机厂商Mutoh的收购,后者成为合并子公司,Brother明确表示将在可预见的未来继续运营Brother和Mutoh双品牌,并强化经销商网络。此前Brother已在2025财年新设工业印刷事业部,将工业设备、工业印刷和商业与工业标签纳入打印及解决方案业务的增长延伸带。办公打印的存量竞争提供现金流,工业印刷的增量布局提供叙事空间,这种“守正出奇”的组合,比单纯追求办公硬件份额更有纵深。
Brother的上调预期不应被简单读作打印行业回暖的信号。全球激光打印机出货量仍在收缩,墨仓式喷墨持续侵蚀入门级激光的存量基本盘。Brother的处境代表了一类“第二梯队专业化品牌”的典型路径:在规模上不追求与惠普、爱普生正面抗衡,而是在激光SOHO、A4彩色、标签打印和工业印刷的交叉地带建立耗材黏性和场景壁垒。利润改善中固然有汇率和关税的一次性成分,但耗材占比54%的收入结构、7年耐久产品背后的可靠性逻辑、以及从“卖硬件”向“卖页数”的收费迁移,才是判断这家公司打印业务能否在存量市场中持续赚到钱的关键变量。
关键字:喷墨 印刷 打印 喷绘 喷印 数字印刷 数码印花 喷绘打印 UV打印 UV印刷 UV喷墨 打印机 打印技术 打印设备 打印耗材 打印原理 色彩管理 陶瓷打印 建材打印 建筑打印 生物打印 3D打印 PCB打印 PCB喷墨 PCB印刷 钙钛矿打印 钙钛矿喷墨 电子打印 电路打印 增材打印
★ 免责声明 ★
1、本文部分内容可能AI生成,仅为学习交流参考,对其准确性、完整性、时效性不作任何保证。读者需自行筛选核实,对使用结果负责。
2、文中部分素材(包含但不限文字、数据、图片等)引自官方报道、行业报告及公开资料,版权归原作者或相关权利人所有。若涉及侵权,请联系我方处理。
想了解更多喷墨资讯,请点击访问中喷网官网:


 沪公网安备 31011702001106号