
编者:中喷网 墨宸
摘要
喷墨技术的产业化进阶始终围绕粘度适配与喷射效率两大核心维度展开。本文以"高粘"(可喷射流体粘度上限的拓展)与"高喷"(单位时间喷射频率与喷射总量的提升)为分析主线,系统梳理喷墨技术自十九世纪喷笔记录仪发端以来的完整演进脉络,并将其划分为办公与商业级喷墨、工业级应用启蒙、工业级应用爆发、功能沉积主导四大阶段(据本专题研究提要口径)。研究表明,高粘与高喷并非两条相互独立的技术分支,而是呈现相互依存、彼此成就的耦合式发展特征:早期技术范式遵循"设备适配流体"的逻辑,可喷射粘度上限不足 20 cP、单喷嘴喷射频率低于 20 kHz(据本专题研究提要口径);随着微压电致动、喷头内墨水循环与多段式波形控制等关键技术相继成熟,二者逐步完成各自的单点突破并进入整合适配期,最终在常温 1000 cP 级流体与 50 kHz 级喷射频率的稳定组合上实现汇流(据本专题研究提要口径,其中 1000 cP 常温喷射能力已获赛尔公司官方技术资料佐证)。本文进一步解析技术范式从"单点优化"向"全链路协同"的迁移逻辑,揭示高粘与高喷的耦合如何推动喷墨技术从图像印刷跃迁为功能性工业沉积手段,为后续专题的机理解析与市场分析提供历史坐标与演进框架。
关键词:喷墨技术;高粘度喷射;高频喷射;压电喷墨;按需喷墨;墨水循环;功能性沉积;产业跃迁
一、引言:两个维度如何定义喷墨技术的产业化边界
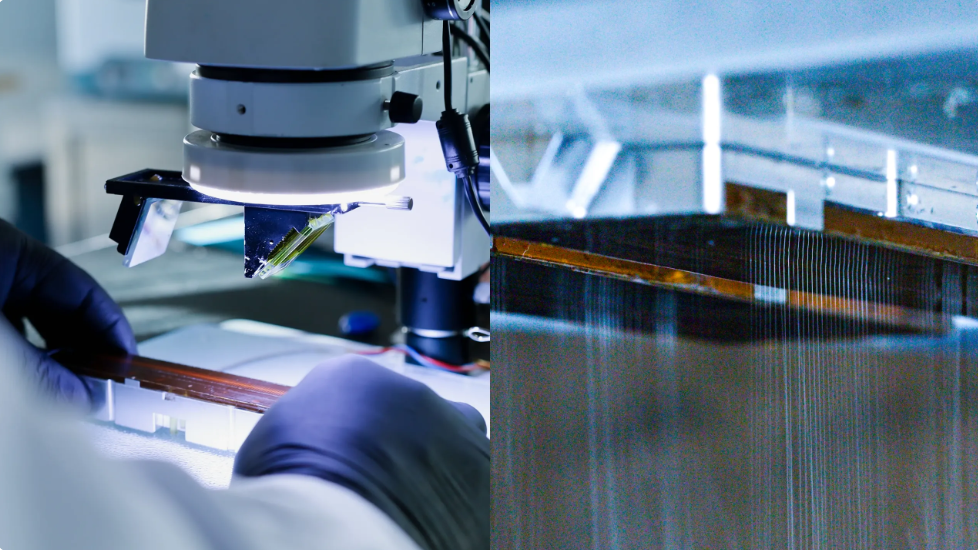
喷墨(Inkjet)是一种将液体以微小液滴形式按需或连续地喷射到承印物表面的非接触式沉积技术。与接触式的凸版、凹版、柔版、丝网印刷不同,喷墨不需要印版,图像信息以数字方式直接驱动喷嘴阵列,因而天然具备无版化、可变数据、快速换单的柔性优势。然而,从实验室原理到大规模产业应用,喷墨技术走过的并不是一条平滑的直线,而是被两个物理约束反复"卡住—解锁"的阶梯式进程。
第一个约束是粘度适配。液滴能否稳定地形成、断裂并脱离喷嘴,取决于流体的粘度、表面张力与密度之间的动态平衡。粘度单位厘泊(cP)是国际通用的表征方式,1 cP 等于 1 mPa•s;常温下水的粘度约为 1 cP,而传统印刷油墨、陶瓷色料、导电浆料等功能性流体的粘度往往高出水几个数量级。喷墨设备能处理的流体粘度上限,直接决定了它能进入哪些工业领域——只能喷射低粘度水性墨水的设备,永远被锁定在办公图文与商业影像的疆域之内。
第二个约束是喷射效率。工业生产以节拍和产能计价,单喷嘴每秒能够稳定喷射的液滴数量(以 kHz 计的驱动频率)、喷嘴阵列的密度与幅宽、以及设备连续运行的可靠性,共同决定了喷墨方案能否在成本上与成熟的模拟印刷工艺竞争。办公场景对速度的容忍度很高,而包装产线每分钟百米级的走料速度,则对喷射频率提出了截然不同的要求。
本文所称的"高粘技术"与"高喷技术",即分别指向突破上述两大约束的技术簇。需要首先申明的是,本文对这两大技术簇的历史量化刻画——早期可喷射粘度上限不足 20 cP、单喷嘴喷射频率低于 20 kHz,当前成熟组合为常温 1000 cP 级流体与 50 kHz 级喷射频率,未来五年演进目标为 10000 cP 级与 100 kHz 级——除特别注明出处的公开数据外,均属于本专题研究提要口径(下称"提要口径"),是本系列研究为统一数据基准而设定的内部框架,而非某一外部机构发布的统计数字。凡可在公开渠道核实的企业官方参数,本文均以公开来源为准并标明出处;凡无法核实的精确数字,一律按提要口径标注,不做外部来源的嫁接。
在此基础上,本文提出并论证一个核心判断:高粘与高喷技术的产业化演进,不是两条平行线的各自延伸,而是一对耦合变量的协同跃迁。高粘流体的流变特性为高频喷射下的液滴成型提供了补偿条件,高频沉积能力又反过来放大了高粘功能材料的产能价值;二者共享同一套喷头结构、流体循环与控制系统的技术底座。正是这种耦合性,使得喷墨技术在约七十年间完成了从"办公输出设备"到"工业沉积平台"的身份转换,并继续向印刷电子、显示制造、增材制造与新能源装备等高端制造领域渗透。
下文首先以四大阶段为骨架,完整梳理这一演进历程(第二章);继而剖析高粘与高喷的耦合逻辑(第三章)与技术范式的迁移路径(第四章);再从需求侧与供给侧揭示产业跃迁的底层动因(第五章);最后在结语中总结历史经验对本系列后续研究的启示(第六章)。作为系列研究的开篇,本文侧重历史脉络与演进逻辑的勾勒,喷射机理的深入解析留待专题二,市场规模与竞争格局的量化分析留待专题四,此处仅作承上启下式的提及。
在展开之前,还需对本文使用"耦合"一词的严格含义作一界定。本文所称高粘与高喷的耦合,不是指两种技术在时间上的碰巧并进,而是指三个可检验的结构性关系:其一,物理上的相互约束与相互补偿——粘度与频率在液滴成型过程中彼此牵制,又在特定条件下彼此成就;其二,经济上的价值互乘——高粘能力决定可进入市场的价值上限,高频能力决定该价值转化为产能经济的下限,二者以乘法而非加法关系共同决定应用的商业可行性;其三,架构上的底座共享——致动器、流道、循环与波形控制等关键技术资产同时为两个维度服务,使任何一维的进步都会改变另一维的优化空间。后文第三章将逐一展开这三重机制。确立这一界定,是为了避免把"两条产品线的同时繁荣"误读为耦合——真正的耦合必须能在单一产品、单一应用中观察到两个维度的联合优化,而正如本文将要展示的,二十一世纪二十年代的旗舰喷头与前沿应用恰好提供了这样的观察样本。
二、四阶段演进梳理:从喷笔记录仪到功能沉积平台
按照提要口径,喷墨技术的产业化历程可划分为四大阶段:办公与商业级喷墨、工业级应用启蒙、工业级应用爆发与功能沉积主导。这一分期并非简单的时间切片,而是以"粘度—频率"二维能力的代际跃迁为标尺:每个阶段的分界点,都对应着一次关键技术解锁所带来的应用疆域扩张。
2.1 阶段一:办公与商业级喷墨(十九世纪末至二十世纪九十年代)——"设备适配流体"范式的确立
喷墨的技术源头可以追溯到 1867 年:开尔文勋爵(Lord Kelvin,即 William Thomson)为记录跨大西洋电缆传来的摩尔斯电码,取得了喷笔记录仪(syphon recorder)的专利,这被普遍视为最早的喷墨类液滴沉积装置(来源:Screen Printing Magazine,A Very Brief History of Industrial Inkjet Printing,2020;PrinterArchive,Continuous Inkjet Printing 技术沿革页)。1878 年前后,瑞利勋爵(Lord Rayleigh)从数学上解释了流体射流的不稳定性,论证了连续液流会自然断裂为均匀液滴的现象,为后世可控液滴生成奠定了流体力学理论基础(来源:UKCM,A Complete History and Development of Continuous Inkjet Printer Technology,2025)。
现代意义上的喷墨技术在二十世纪中叶成形。1948 年,瑞典发明家 Rune Elmqvist 取得了连续射流图表记录仪的专利,并于 1951 年前后以 Mingograf 心电图记录仪的形式实现商业化(来源:IEEE Spectrum,Inkjets Are for More Than Just Printing,2024;PrinterArchive,Continuous Inkjet Printing 技术沿革页)。1965 年前后,斯坦福大学的 Richard G. Sweet 开发出将墨流断裂为均匀带电液滴、并以偏转电极选择液滴路径的连续喷墨(Continuous Inkjet,CIJ)方案,奠定了现代 CIJ 的技术基础;同期瑞典隆德理工学院的 Carl Hellmuth Hertz 与 Sven Simmonsson 也独立发展了连续喷墨方法并取得专利(来源:IEEE Spectrum,2024;Screen Printing Magazine,2020)。1968 年,A.B. Dick 公司将 Sweet 的专利商业化,推出 Videojet 9600,成为首款商用 CIJ 打印产品,随后被啤酒饮料等行业用于产线赋码(来源:Wijshoff 博士论文《Structure- and Fluid-dynamics in Piezo Inkjet Printheads》,荷兰屯特大学;Screen Printing Magazine,2020)。1976 年,IBM 推出采用连续喷墨技术的 IBM 6640 打印机,标志着 CIJ 进入大型商用文印领域(来源:IEEE Spectrum,2024)。
与 CIJ 平行发展的,是后来成为工业喷墨主流的技术路线——按需喷墨(Drop-on-Demand,DOD)。DOD 只在需要成像时才驱动单个喷嘴射出一滴墨水,避免了 CIJ 持续喷流带来的墨水损耗与复杂的荷电偏转机构。早在 1950 年,Clarence W. Hansell 就取得了首个压电式 DOD 装置专利,但未实现商品化(来源:Wikipedia,Inkjet printing 条目)。1972 年,Clevite 公司的 Zoltan 取得了与现代压电喷头结构相近的 DOD 专利;1976 年,Kyser 与 Sears 进一步推动了 DOD 的实用化(来源:ImageXpert,The History of Piezo, Thermal, and Continuous Inkjet Printing,2018;爱荷华州立大学 Zhang Xiao 学位论文,2021)。二十世纪七十年代末,西门子推出 PT80 打印终端,成为首款商用压电 DOD 喷墨产品,以环绕 12 支墨管的压电致动器驱动 12 个喷嘴,每秒可打印 270 个字符(来源:IEEE Spectrum,2024)。
DOD 的另一条分支——热发泡喷墨(Thermal Inkjet,亦称 Bubble Jet)——在 1977 年由佳能(Canon)率先开发,其原理是以微型加热元件在数微秒内使墨水局部汽化形成气泡,借气泡膨胀的压力脉冲挤出液滴(来源:Fab Central(MIT),Material Jetting 课程资料;IEEE Spectrum,2024)。1984 年 4 月,惠普(HP)推出 ThinkJet,以仅 12 个喷嘴的墨盒每秒喷射数千个微液滴,开启了桌面喷墨打印时代(来源:IEEE Spectrum,2024)。此后惠普的 DeskJet 系列与佳能的 Bubble Jet 系列将热发泡路线推向消费级市场的巅峰,而爱普生(Epson)则坚持压电路线,其微压电(Micro Piezo)技术历经单层压电、多层陶瓷微压电等代际演进,最终在 2013 年 9 月发布基于 MEMS 工艺与薄膜 PZT 的 PrecisionCore 打印头技术(来源:Semiconductor Digest / Yole Développement,Will MEMS Applications Be the Driver for Future Growth of Thin Film PZT,2013)。
在桌面文印之外,这一阶段还孕育了商业级喷墨的完整生态。宽幅喷绘(wide-format graphics)在二十世纪八九十年代兴起,Encad、惠普 DesignJet 等产品把喷墨带入广告海报与工程制图领域;纺织数码印花的雏形也在此时出现——1991 年 Stork 的 Trucolor 系统与九十年代中期佳能的热发泡纺织打印尝试均已载入行业年表(来源:Koseoglu 等,2019;PRINTING United Alliance,Developments in US Market for Digital Textile Printing,2016)。爱普生的压电技术谱系亦在这一阶段成型:行业资料将其喷头史划分为单层压电(约 1978—1992)、多层陶瓷微压电(约 1993—2012)与薄膜压电 PrecisionCore(2013 至今)三代,清晰展示了一家消费级打印巨头如何沿着压电路线逐步逼近工业级能力(来源:johopetech,The Complete Evolution of Epson Inkjet Printheads,2026;Semiconductor Digest,2013)。
这一阶段的"粘度—频率"坐标十分清晰:无论是 CIJ 赋码机、热发泡桌面机还是早期压电设备,可喷射流体基本被锁定在粘度数个 cP 至十几个 cP 的低粘区间,单喷嘴驱动频率普遍处于数千赫兹至不足 20 kHz 的水平(据本专题研究提要口径)。技术范式是典型的"设备适配流体"——墨水厂商必须把墨水调配到设备给定的狭窄物性窗口之内,墨水配方的设计自由度极低。这一范式的积极面在于,它促成了喷墨在办公文印与商业影像领域的全面普及,培育了惠普、佳能、爱普生等消费级巨头,并积累了压电陶瓷、MEMS 微加工、墨滴观测与波形控制等后来工业化的全部技术储备;其局限则在于,粘度与频率的双重天花板把喷墨牢牢锁在"图像输出"的轻工业范畴内。
2.2 阶段二:工业级应用启蒙(二十世纪九十年代至二十一世纪初)——压电 DOD 的工业化转身
喷墨进入工业领域的先声,其实早在 CIJ 时代就已吹响:二十世纪七十年代起,CIJ 被广泛用于包装产线的日期批号赋码,1975 年美国 Milliken 公司推出 Millitron 数码地毯印花机,1976 年奥地利 Zimmer 推出阀门式按需喷墨地毯印花机 Chromo Jet(来源:Screen Printing Magazine,2020)。但这些早期工业应用要么局限于低附加值的标记赋码,要么采用阀门喷射等粗放结构,分辨率与精度有限,尚未构成对主流制造工艺的挑战。
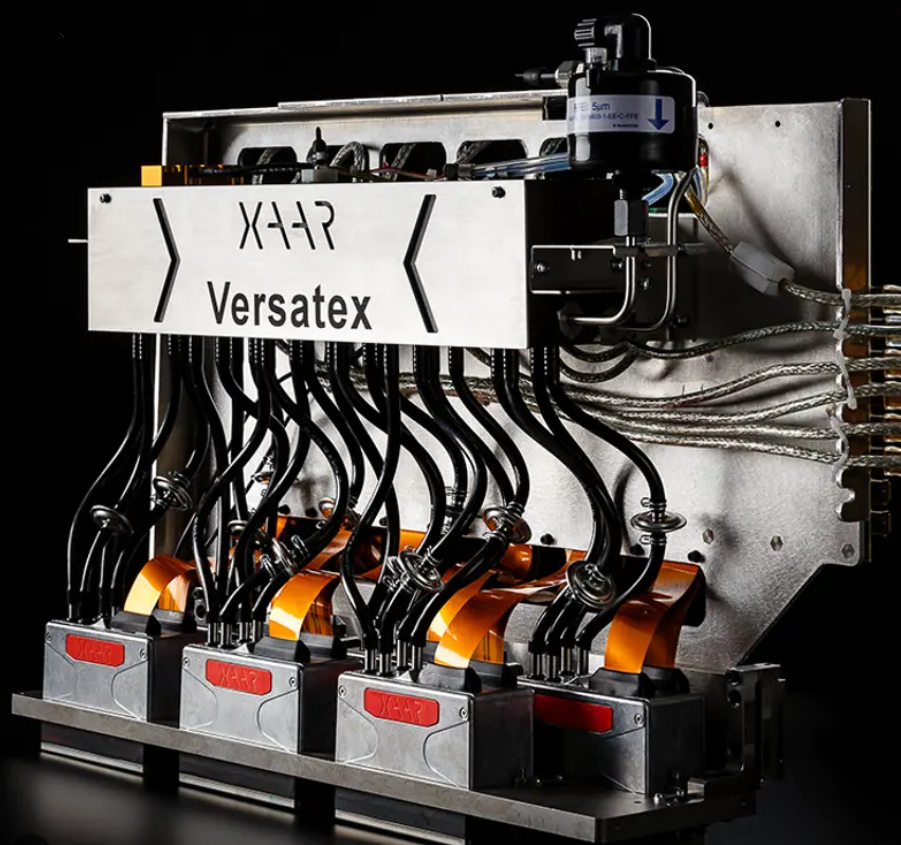
真正的工业级启蒙,来自压电 DOD 喷头的专业化与商品化。1990 年,英国赛尔公司(Xaar)在剑桥成立,致力于将 Cambridge Consultants 公司 Steve Temple 与 David Paton 发明的压电 DOD 技术商业化;1991 年赛尔与兄弟工业(Brother)签订首个商业授权协议,1997 年在伦敦证券交易所上市,其早期产品 Xaar 128 与 Xaar 500 系列成为全球数码图文与赋码标识行业的重要喷头(来源:Xaar 官网新闻,Xaar Celebrates 30 Years as an Industrial Inkjet Innovator,2020;Xaar 官网公司大事记 Timeline)。赛尔的崛起具有标志意义:它开创了"独立喷头制造商 + 整机 OEM"的产业分工模式,使压电喷头成为一种可采购的标准化工业部件,大幅降低了各行各业引入喷墨技术的门槛。
同一时期,美国 Spectra 公司(1984 年成立,2005 年更名 Dimatix,2006 年被富士胶片收购成为 FUJIFILM Dimatix)以剪切模式(Shear Mode)压电专利起家,其 Galaxy、Nova 等系列喷头广泛用于宽幅广告喷绘与工业打样(来源:FUJIFILM Dimatix 官网公司沿革页)。日本的精工(Seiko/Seiko Instruments)、柯尼卡(后并入柯尼卡美能达 Konica Minolta)、东芝泰格(Toshiba Tec)等也相继推出各自的工业压电喷头,形成了今天仍具影响力的多强并立格局(来源:TRITEK 株式会社工业喷头产品目录页,2025)。
在应用侧,启蒙期最重要的突破口是陶瓷砖数码印花。1998 年,一位西班牙计算机工程师基于英国与日本的压电喷头技术开发出数码瓷砖打印原型机,并创办了日后成为该领域全球领先者的 Kerajet 公司;2000 年首台数码瓷砖打印机问世(来源:Albors-Garrigós 等,Disruptive Technological Innovations as New Opportunities for Mature Industrial Clusters(西班牙瓷砖集群案例研究),Redalyc 期刊;该文引用 Ferrari 2016 年统计)。然而在 2000—2010 年间,全球累计安装的数码瓷砖打印设备仅约 100 台(同一来源)——启蒙期的工业喷墨仍受制于两大瓶颈:其一是陶瓷色料为高固含量、高粘度、易沉降的颗粒型流体,常规喷头极易堵塞,可靠喷射的粘度上限依然受限;其二是扫描式多 pass 打印的速度远不能与辊道窑产线的节拍匹配。粘度与频率的约束从办公时代延续到了启蒙期,只是以"可靠性"和"产能"的面貌重新出现。
纺织领域同样处于缓慢的技术储备期。1991 年荷兰 Stork 公司推出首台商用数码纺织印花系统 Trucolor TCP(采用 Hertz 连续喷墨技术),1998 年日本 Mimaki 推出基于爱普生压电 DOD 技术的 TX 系列纺织印花机,2003 年意大利 Reggiani 等公司推出工业型数码印花设备(来源:Koseoglu 等,Innovations and Analysis of Textile Digital Printing Technology,ResearchGate 收录论文,2019)。但直至 2010 年前后,扫描式数码印花机的速度仍难以突破每小时 50 延米,与圆网印花机每小时数千延米的产能相去甚远(来源:FESPA,The Evolution of High Production Digital Textile Printers and Single Pass Printing,2021)。
可以推断,启蒙期的历史贡献不在于规模,而在于验证了压电 DOD 路线的工业可行性:它证明压电喷头可以处理溶剂型、UV 固化型等非水性流体,可以在粉尘、震动的车间环境中连续工作,可以与传统产线进行节拍衔接。这些验证为下一阶段的爆发积累了工程信心,也把"如何突破粘度与频率天花板"这一问题推到了技术议程的中心。
此外,启蒙期还完成了一项容易被忽视的制度性铺垫:喷头作为独立商品的技术规格语言被建立起来。喷嘴数量、原生分辨率(npi/dpi)、墨滴体积(皮升)、驱动频率(kHz)、适配墨水类型、推荐粘度窗口——这套参数体系在赛尔、Spectra/Dimatix、精工、柯尼卡等厂商的产品迭代中逐渐标准化(来源:TRITEK 株式会社工业喷头产品目录页,2025;Koseoglu 等,2019 论文喷头参数表)。规格语言的标准化看似细枝末节,实则是产业分工深化的前提:整机厂得以像采购电机或导轨一样按参数选型喷头,墨水厂得以按公开窗口开发配方,第三方驱动板卡与供墨系统厂商也得以进入生态。可以推断,没有这套共同语言,后来"高粘"与"高喷"作为两个可比较、可竞争的技术维度就无从谈起——竞争首先需要度量衡。
2.3 阶段三:工业级应用爆发(2007 年至 2010 年代中后期)——墨水循环与高密度阵列的双重解锁
在进入正题之前,有必要先交代爆发期的宏观背景。二十一世纪第一个十年,全球制造业正经历两股深层力量的交汇:一方面,中国、东南亚承接大规模制造转移,陶瓷、纺织、包装等产业带迅速扩容,产线的自动化与数字化改造需求旺盛;另一方面,消费市场的碎片化开始瓦解"大规模、少品种"的传统印刷经济,短版、个性化、可变数据成为品牌方的常态诉求。传统模拟印刷(丝网、柔印、凹印、胶印)在"版"的约束下难以回应这一变化,市场事实上在静候一种既能数字化、又能达到工业产能的沉积技术。喷墨恰好在这个时间窗口完成了关键技术的解锁——可以推断,爆发期的"爆发"与其说是技术的独角戏,不如说是技术准备与需求成熟的共振。
工业喷墨的爆发点可以相当精确地定位在 2007 年。这一年,赛尔发布 Xaar 1001 喷头,首次在压电喷头内部实现贯穿喷嘴背面的全程墨水循环,即 TF Technology(Through Flow,真正循环技术)。这项技术使墨水在喷头内部持续流动、直接掠过喷嘴入口后方,随时带走气泡与颗粒,防止高固含量墨水的沉降与喷嘴堵塞,从而让高粘度、高颜料负载的流体首次能够被可靠喷射(来源:Xaar 官方白皮书,Why Xaar's TF Technology Ink Recirculation Is Still the Best;Xaar 官网公司大事记 Timeline,2007 条目)。赛尔官方明确称,Xaar 1001 的推出使数码喷墨首次能够可靠喷射高色料、高粘度墨水,并直接推动了陶瓷砖制造市场在 2000 年代末的数字化转型(来源:Xaar 官网新闻,2020;dlpmag,Xaar Turns 30,2020)。
陶瓷行业的数据印证了这次解锁的产业威力:2000—2010 年全球数码瓷砖打印设备累计装机仅约 100 台,而 2010—2015 年五年间装机量猛增至约 6500 台(来源:Albors-Garrigós 等,Redalyc 期刊,引用 Ferrari 2016 年统计)。数码印花从一个边缘工艺跃升为瓷砖制造的默认选项,喷墨技术第一次在一个重资产、大批量的传统制造业中完成了对模拟工艺(丝网、辊筒印花)的主流替代。这是高粘技术单点突破的第一个产业化果实:循环技术本质上拓展了可喷射流体的粘度与固含量窗口,让"设备适配流体"的旧范式第一次出现了松动——设备开始主动去适应更"难喷"的工业流体。
陶瓷案例对理解高粘技术的产业价值具有范本意义,值得稍作展开。陶瓷色料是典型的"难喷流体":无机矿物颜料颗粒密度大、极易沉降,墨水中的固含量远高于普通图像墨水,且车间环境多粉尘、多震动。在循环技术出现之前,这类流体对喷头而言几乎是禁区——沉降的颗粒会迅速堵塞喷嘴,停机清洗的频率足以吞噬任何产能优势。Xaar 1001 让墨水持续流过喷嘴背面,使颗粒始终处于悬浮输送状态,堵塞问题由"必然发生"降为"可以管理"(来源:Xaar 官方白皮书;dlpmag,2020)。设备可靠性的这一定量变直接改写了瓷砖厂的经济账:数码印花省去了网版制作与仓储,换产时间从数小时压缩到近乎即时,"一石多面"的无限纹样又创造了产品溢价。2010 年赛尔为应对陶瓷市场的喷头需求,专门融资扩建亨廷顿工厂(来源:Xaar 官网公司大事记 Timeline,2010 条目)——喷头厂商的产能投资决策,从侧面印证了下游替代的规模。可以推断,没有这次在高粘流体上的成功突围,喷墨技术在工业界获得的信任将大打折扣,后续纺织、包装领域的设备投资决策也会保守得多;陶瓷之战因此具有超出本行业的示范外溢效应。
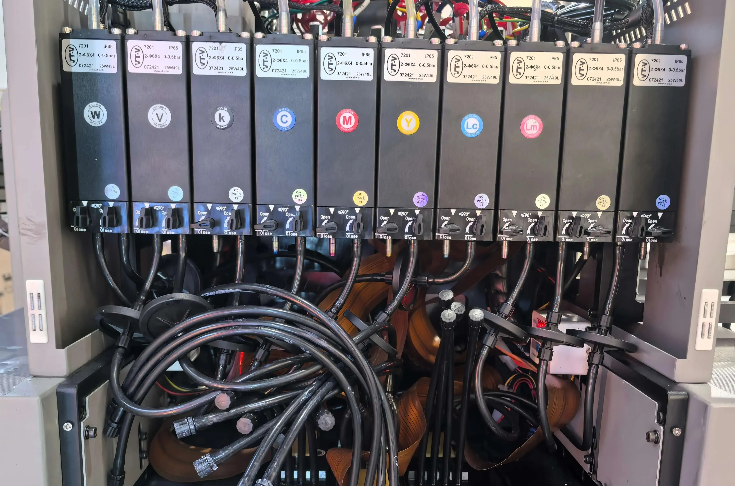
与粘度解锁几乎同步,频率与密度维度的突破由日本厂商主导。京瓷(Kyocera)凭借精密陶瓷与精密加工积淀,推出 KJ4 系列工业喷头:KJ4B 水性系列在约 108 毫米的有效打印宽度上集成 2656 个喷嘴,标准分辨率达 600 dpi,KJ4B-QA 型最大驱动频率 30 kHz、对应 75 米/分钟的打印速度,高速型号 KJ4B-YH 可达 40 kHz、100 米/分钟(来源:京瓷 KJ4B 系列产品规格资料;DIGIPRINT USA 产品页;京瓷官方新闻,KJ4B-EX600-RC 发布,2024)。高密度喷嘴阵列的意义在于,它使"单 pass 固定式喷印"成为可能:喷头静止、承印物高速通过,产能不再受制于扫描机构的往复运动。
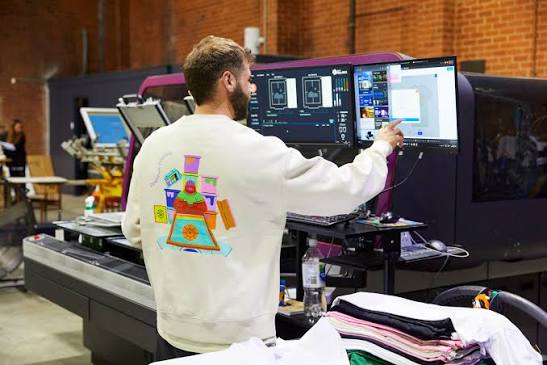
单 pass 架构首先改写了纺织数码印花的经济账。2010 年意大利 MS Printing Solutions 发布 LaRio,成为全球首台单 pass 数码纺织印花机,2011 年首台设备安装运行、2012 年正式商业化,打印速度达 75 米/分钟,首次让数码印花的产能可以与圆网印花机相提并论(来源:MS Italy 官网 LaRio 产品页;Keypoint Intelligence,A Closer Look at Single-Pass Textile Printing,2023;FESPA,2021;InfoTrends,2018)。值得注意的是,LaRio 采用的正是京瓷 KJ4B 压电喷头(来源:Koseoglu 等,2019 论文中的印花机喷头配置表)。此后 2015 年前后,柯尼卡美能达 Nassenger SP-1、SPGPrints PIKE、中国宏华数科(Atexco)Vega One(80 米/分钟)相继问世,2018 年 EFI Reggiani 推出速度超过 90 米/分钟的 BOLT,单 pass 数码印花进入多强竞争时代(来源:FESPA,2021;Digital Output Magazine,In a Solitary State of Mind,2022)。
爆发期的另一条主线是页宽(Page-Wide)架构在图文印刷领域的成熟。惠普 2006 年推出 Edgeline 固定喷头单 pass 系统,2008 年前后将页宽喷墨卷筒印刷机(Inkjet Web Press)推向生产型印刷市场,2013 年以 Officejet Pro X 系列将 PageWide 品牌推向商用桌面;源于澳大利亚 Silverbrook Research(研究始于 1994 年)的 Memjet 则以 MEMS 页宽喷头在 2009—2010 年实现首批产品化(来源:PrinterArchive,Page-Wide Array Printing 技术沿革页)。Memjet A4 幅面打印头由 11 枚微芯片组成、集成 70400 个喷嘴,实现 1600 dpi 的硬件分辨率(来源:必胜印刷网转载技术文章,2014)。页宽架构把"喷嘴数量 × 单喷嘴频率"的总喷射通量推向新高度,为喷墨进入图书按需印刷、直邮、票据等生产型市场提供了产能基础。
这一时期,各主流喷头厂商的产品矩阵全面展开:富士胶片 Dimatix 于 2012 年发布 StarFire SG1024、2014 年发布 Samba——后者以 2048 个独立寻址喷嘴实现 1200 dpi 原生分辨率与 2.4 皮升原生墨滴,并配备 RediJet 喷嘴后方连续循环技术(来源:FUJIFILM Dimatix 官网公司沿革页及 Samba 产品新闻,2015);理光(Ricoh)第五代工业喷头 MH5420/5440(业界通称 Gen5)以 1280 个喷嘴、7—35 皮升可变墨滴、最高约 60 kHz 的喷射频率成为 UV 平板打印市场的主流配置,其循环型变体 MH5421F 于 2016 年发布、2017 年上市(来源:Ricoh Europe 官方新闻,2016;DIGIPRINT 产品规格页),至 2025 年 Gen5 系列累计销量突破 50 万支(来源:FuturePrint,RICOH MH5420/5421 Series Printhead Sales Hit 500,000 Milestone,2025);柯尼卡美能达的 KM1024 系列与 KM1800i、爱普生的 PrecisionCore 工业喷头(S3200/I3200/T3200 等)、东芝泰格的 CF 系列也在各自细分市场占据稳定份额(来源:TRITEK 株式会社工业喷头产品目录页,2025;爱普生打印头技术沿革资料)。
从"粘度—频率"坐标看,爆发期的整体水位已经显著抬升:主流工业喷头可稳定处理 10—30 cP 量级(喷射温度下)的流体,单喷嘴频率普遍达到 20—60 kHz(据公开产品规格与提要口径综合)。但必须强调,这一阶段两个维度的进步仍主要体现为单点突破——赛尔的循环技术主攻粘度与可靠性,京瓷、富士的高密度阵列主攻频率与分辨率,两条路线在同一支喷头上尚未深度整合。喷头厂商之间"高粘派"与"高喷派"的分野,正是下一节耦合逻辑分析的历史起点。
2.4 阶段四:功能沉积主导(2010 年代末期至今)——从"印图像"到"造功能"
2010 年代末期以来,喷墨技术的价值重心发生了一次静默而深刻的转移:喷射的对象从"呈现图像的墨水"扩展为"承载功能的材料",喷射的目的从"让人看见"变为"让器件工作"。这一阶段可称为功能沉积主导期。
显示制造是这一转变最醒目的例证。美国 Kateeva 公司 2008 年自 MIT 的相关研究孵化而出,其 YIELDjet 平台成为首个面向 OLED 量产的经济型喷墨设备,以喷墨沉积薄膜封装(TFE)的有机层,替代传统真空工艺,被全球主流面板厂用于柔性 OLED 量产线(来源:普林斯顿大学工程学院新闻,Conor Madigan Named 2016 Inventor of the Year,2017;Kateeva 官网技术说明页)。至 2025 年,喷墨在 OLED 制造中的应用已覆盖封装层沉积与三星 QD-OLED 的量子点沉积,中国 TCL 华星光电也在其 5.5 代线上启动了喷墨印刷 OLED 的量产,并开建 8.6 代喷墨印刷线(来源:OLED-Info,OLED Ink Jet Printing: Introduction and Market Status,2025)。印刷电子的学术与产业积累更早——以 PEDOT:PSS 为代表的导电聚合物是最早被成功喷墨沉积的导电材料体系之一(来源:Electronics Manufacturing by Inkjet Printing 技术文献,electronics.org),而喷墨打印有机半导体、OLED、OPV 等器件的可行性早已在学界得到广泛验证(来源:Wikipedia,Printed electronics 条目)。
功能流体对喷射设备提出的核心要求,恰恰是更高的粘度容忍度与更稳定的液滴控制:导电浆料、介电材料、电池浆料、光学胶等功能流体普遍含有大量颗粒或高分子组分,粘度远超图像墨水,且动辄价值不菲,对材料利用率极为敏感。这直接催生了高粘技术的第二次跃升。赛尔在 2020 年 9 月发布的 ImagineX 平台基础上,形成其 Ultra High Viscosity(超高粘度)技术:官方宣称其喷头可喷射喷射温度下约 100 cP、常温下高达 1000 cP 的流体,并配合 TF 循环、High Laydown(高堆墨)与 Sure Flow 自清洁等技术,支撑陶瓷、包装、3D 打印与新能源涂布等应用(来源:Xaar 公司 FCA 信息披露文件,2025;Xaar 官网新闻,Xaar Strengthens Position in EV Battery Coatings,2025;Cambridge Network 同题报道,2025)。2024 年 7 月,赛尔推出专为电动汽车电池绝缘涂层设计的 Xaar eX 与 Nitrox eX 喷头,成为首家为电池涂布专门开发喷头的喷墨企业;其与湖南松井新材料(Sokan)自 2021 年起的合作,已落地业界首条圆柱电池喷墨涂装量产线(来源:Automotive World,Xaar Unveils Revolutionary Printheads for Electric Battery Coatings,2024;Xaar 官网新闻,2025)。
频率维度同样在继续抬升。理光 2022 年发布的新一代工业喷头(Gen6 平台 MH5320/5340 等)将喷射频率提升至最高 50 kHz,并保持水性、UV、溶剂全类型墨水兼容(来源:Ricoh Global 官方新闻,2022)。京瓷 2024 年推出的 KJ4B-EX600-RC 在喷嘴处引入墨水循环结构,兼顾 40 kHz 驱动频率与更广的墨水适配范围(来源:京瓷官方新闻,2024)。富士胶片 Dimatix 的 Samba 系列循环型喷头则以 1200 dpi 分辨率与 30—100 kHz 的频率区间服务于商业印刷与标签领域(来源:Koseoglu 等,2019 论文喷头参数表;FUJIFILM Dimatix 官方资料)。
从提要口径的坐标系衡量,当前高粘与高喷技术的耦合成熟水平可概括为:常温 1000 cP 级流体与 50 kHz 级喷射频率的稳定组合(据本专题研究提要口径)。其中常温 1000 cP 的喷射能力已获得赛尔官方技术资料的公开佐证(来源:Xaar 官网新闻,2025),50 kHz 级频率亦见于理光官方发布(来源:Ricoh Global,2022);需要说明的是,"1000 cP 与 50 kHz 在同一应用系统中稳定组合"作为耦合成熟度的整体判断属于本研究的提要口径,公开文献中尚无第三方机构以同样口径发布过该组合指标。未来五年的演进目标——可喷射粘度上限向 10000 cP 级、喷射频率向 100 kHz 级升级——同样为本系列研究的提要口径展望。
这一阶段的本质变化在于:喷墨设备的技术评价标准被重新定义。图像印刷时代,分辨率(dpi)与色彩表现是核心指标;功能沉积时代,评价体系转向粘度窗口、液滴体积精度、落点精度、材料利用率、与前后段制程(固化、烧结、层压)的协同能力。喷头厂商的竞争焦点,也随之从"谁的图像更细腻"转向"谁能喷射别人喷不了的流体、谁能支撑别人进不了的产线"。功能沉积主导期的到来,为高粘与高喷两条技术路线的深度耦合提供了最强劲的需求牵引——这正是第三章要展开的逻辑。
2.5 四阶段的小结:一张"粘度—频率"坐标的迁移图
将四个阶段串连起来,可以得到一条清晰的迁移轨迹。早期(阶段一),喷墨的工作点被锁定在"低粘 × 低频"象限的左下角:粘度上限不足 20 cP、单喷嘴频率低于 20 kHz(提要口径),应用局限于图文输出。启蒙期(阶段二),工作点开始沿粘度轴缓慢右移——溶剂型、UV 型墨水的处理把粘度窗口撑宽,但频率与可靠性仍在低位徘徊,产业表现为"有设备、无规模"。爆发期(阶段三)出现两个方向的分头突进:沿粘度轴,循环技术把可靠喷射的流体窗口扩展到高颜料负载区间;沿频率轴,高密度阵列与单 pass 架构把总通量抬升一个数量级,主流工业喷头频率进入 20—60 kHz 区间(据公开产品规格与提要口径综合)。功能沉积期(阶段四),两个方向的突进在同一支喷头、同一套系统中交汇,形成常温 1000 cP 级流体与 50 kHz 级频率的稳定组合(提要口径,其中 1000 cP 常温喷射能力见 Xaar 官方资料,2025;50 kHz 级频率见 Ricoh 官方发布,2022)。
这条轨迹的斜率变化同样值得记录:从 1867 年到 1990 年的一百二十多年间,喷墨只完成了从仪器到办公设备的转换;而从 1990 年至今的三十五年间,它接连跨过了工业启蒙、工业爆发与功能沉积三道门槛。加速度的来源不是某一项孤立发明,而是前文反复强调的技术簇耦合——每解锁一个维度,都会降低解锁下一个维度的边际成本。这也意味着,提要口径展望的下一目标(10000 cP 级粘度与 100 kHz 级频率)如果实现,其落地速度大概率将快于线性外推的预期。
三、高粘与高喷的耦合演进逻辑:为什么两条路线必然汇流
回顾第二章的四阶段历程,一个耐人寻味的问题浮现出来:高粘技术与高喷技术在相当长的时间里由不同的厂商阵营分别推进——以赛尔为代表的循环派专注拓展粘度窗口,以京瓷、富士、理光为代表的高密度阵列派专注抬升频率与分辨率——为何到功能沉积时代,二者却呈现出明显的汇流趋势?本文认为,这并非偶然的技术时尚,而是由流体力学约束、产能经济性与系统架构共享三重机制决定的必然耦合。
3.1 物理机制:粘度与频率在液滴成型中的此消彼长
压电 DOD 喷射的基本过程是:压电陶瓷在电脉冲驱动下发生逆压电形变,挤压墨腔产生压力波,将流体从喷嘴推出形成液滴(来源:慕尼黑工业大学(TUM)馆藏论文中的 CIJ/DOD 原理综述;本专题研究基准之压电喷墨基本原理条目)。在这个过程中,粘度与频率天然地相互牵制:粘度越高,流体在微通道中的流动阻力越大,墨腔在喷射后的回充(refill)速度越慢,喷嘴处弯液面的恢复时间越长,从而限制驱动频率的上限;反之,驱动频率越高,留给每次喷射的压力波建立与衰减时间越短,残余压力振荡更容易干扰下一次喷射的液滴成型,产生卫星液滴或喷射失败。早期设备之所以把粘度窗口压得很窄,本质上就是在用低粘度换取频率与稳定性——"设备适配流体"范式的物理根源正在于此。
但耦合的另一面同样真实存在:适度提高粘度反而是高频稳定喷射的助力。高粘流体的内摩擦可以更快地耗散墨腔内的残余压力波,抑制弯液面的过冲振荡,在高驱动频率下反而有助于形成形态规整、无卫星的液滴。换言之,高粘流体对高频喷射下的压力波动具有"补偿"作用(本专题研究提要口径之协同机制要点)。这意味着粘度与频率并非单纯的零和博弈,而是存在一个随结构设计与波形控制而移动的协同最优区。早期设备无法到达这个区域,是因为受限于致动器能量、通道阻力与控制精度;每一次关键技术突破,都是把这个协同最优区向"更高粘 × 更高频"的方向推移。
3.2 经济机制:高粘材料的价值需要高频来兑现
功能沉积时代的流体逻辑与图像印刷时代截然不同。图像墨水的成本在整机使用成本中占比有限,且以"覆盖面积"计价;功能材料——导电银浆、OLED 发光材料、电池涂层浆料、生物试剂——则单价高昂,且以"沉积精度与材料利用率"计价。能够喷射高粘功能流体,只是拿到了进入这些市场的门票;要让喷墨方案在成本上击败丝网印刷、狭缝涂布(slot-die coating)乃至光刻等在位工艺,还必须具备足够的沉积通量,即单位时间内的有效材料铺覆量。高频沉积能力放大了高粘材料的产能价值(本专题研究提要口径之协同机制要点):没有 50 kHz 级频率与高密度阵列支撑的通量,1000 cP 级流体的喷射能力只能停留在实验室打样阶段,无法转化为产线经济性。反过来,若只有高频而处理不了高粘流体,喷墨就永远只能在低附加值的图像市场内卷。两个维度的任何一条腿缺失,产业跃迁都无法完成——这是耦合逻辑在需求侧的镜像表达。
这一经济机制在纺织印花单 pass 化的进程中得到了最直观的演绎。扫描式数码印花机在 2010 年前后已将可靠性与画质打磨得相当成熟,但每小时数十延米的速度决定了它只能承接打样与小批量订单;只有当京瓷 KJ4B 这类高频高密度喷头把固定式喷印的产能推上每分钟 75 米以上的台阶,数码印花才真正进入年产数百万延米的大货市场(来源:FESPA,2021;Koseoglu 等,2019)。同理,Kateeva 的 YIELDjet 之所以能进入 OLED 量产线,关键不在于"能喷"有机封装材料——这在实验室早已实现——而在于以量产节拍与高稼动率"持续地喷"(来源:普林斯顿大学工程学院新闻,2017;Kateeva 官网技术说明页)。两个案例共享同一结构:粘度或材料适配解决的是资格问题,频率与通量解决的是成本问题;资格没有成本支撑是样品,成本没有资格支撑是空谈。
3.3 架构机制:共用同一套技术底座
从工程实现看,高粘与高喷的支撑技术在物理上高度交叠。按照本专题研究的提要口径框架,高粘技术的四大支撑为大位移压电致动器、低阻力流体通道、高压墨水再循环、自适应波形控制;高喷技术的四大支撑为高密度喷嘴阵列、微秒级致动器响应、大流量循环系统、高精度波形控制(据本专题研究提要口径)。两相对照即可发现:致动器、流体通道与循环系统、波形控制是双方共享的技术底座,差异仅在设计取向的侧重
——前者要求单次形变的能量更大、流道压损更小,后者要求单位面积的喷嘴更多、响应更快、流量补给更充沛。
这一架构事实解释了为什么二十一世纪第二个十年里的旗舰喷头新品普遍呈现"双维并进"的特征:赛尔在强化循环与粘度的同时推出 48 kHz 级驱动频率的 Nitrox 系列(来源:Xaar Nitrox 产品公开资料,2025),京瓷在为高频率著称的 KJ4B 系列补上喷嘴级循环结构(来源:京瓷官方新闻,2024),理光在 Gen6 上同步提升频率与墨水兼容性(来源:Ricoh Global,2022),富士 Samba 则自始将 1200 dpi 高密度与 RediJet 循环集成一体(来源:FUJIFILM Dimatix 官方资料,2015)。竞争者从技术路线的两端出发,却收敛到相似的系统架构上——这正是耦合式发展的最有力佐证。
3.4 耦合演进的三段式节奏
综合物理、经济与架构三重机制,可以把高粘与高喷的耦合史概括为三段节奏:
第一段:各自受限(阶段一、二)。 粘度上限不足 20 cP、频率低于 20 kHz(提要口径),二者都被压在低位,且由于"设备适配流体"范式的支配,厂商的优化目标是在给定窗口内提高稳定性,而非拓展窗口本身。此时两条技术线既无冲突也无协同——它们被同一堵墙挡着。
第二段:单点突破(阶段三)。 2007 年 TF 循环技术解锁粘度与可靠性维度,京瓷 KJ4 系列与页宽架构解锁频率与密度维度,两大阵营各自在自己擅长的轴向上完成突破。单点突破的历史意义在于证明"墙是可以被推开的",从而把另一个维度的突破提上议程;同时,单 pass 架构的普及使"粘度 × 频率 × 幅宽"的总通量成为整机竞争的显性指标,任何一维的短板都会被市场立即惩罚。
第三段:整合适配(阶段四)。 功能沉积需求把两个维度绑进同一份技术规格书:电池涂布要 100 cP 级(喷射温度)流体与连续生产节拍兼得,OLED 像素打印要微米级落点精度与高稼动率兼得。喷头厂商被迫在同一支喷头上整合大能量致动、喷嘴级循环、高密度阵列与多段波形,高粘与高喷从"分别优化"进入"协同设计"——多段式波形可以在一次驱动脉冲内分时完成充墨、主推与余振抑制,使高粘流体在高频率下依然成型稳定;喷嘴级循环则保证高粘高固含量流体在高频连续喷射中的成分均匀与喷嘴自恢复。协同的最终成果,即提要口径所称的常温 1000 cP 级流体与 50 kHz 级频率的稳定组合。
需要指出,三段节奏之间并不存在截然的时间断裂:单点突破期已经孕育着整合的种子(Samba 的循环即是一例),整合适配期也仍在进行新的单点探索。三段式是对主导技术逻辑演替的概括,而非严格的历史分期。
3.5 耦合逻辑的历史证据链
耦合式发展的判断并非纯粹的理论推演,它可以被一连串可查证的产品史事实所支撑,构成一条完整的证据链:
证据一:循环技术从"一家独有"到"行业标配"的扩散。 2007 年 TF 循环随 Xaar 1001 问世时,是赛尔独有的差异化卖点(来源:Xaar 官方白皮书);此后富士 Dimatix 在 Samba 上集成 RediJet 喷嘴后方连续循环(来源:FUJIFILM Dimatix 官方资料,2015),理光在 Gen5 上推出循环型 MH5421F(来源:Ricoh Europe 官方新闻,2016),京瓷在 2024 年的 KJ4B-EX600-RC 上引入喷嘴处循环结构(来源:京瓷官方新闻,2024)。赛尔官方白皮书亦承认,喷头内循环如今已成为众多工业喷墨细分市场的"必备特性"(来源:Xaar 官方白皮书)。以高粘与可靠性见长的技术,最终被以高频见长的厂商普遍吸收——这是两条路线在架构层面汇流的第一重证据。
证据二:高频率指标出现在高粘型产品上,高粘指标出现在高频型产品上。 赛尔 Nitrox 系列在继承 TF 循环与 100 cP 级(喷射温度)粘度能力的同时,将驱动频率提升至 48 kHz 级(来源:Xaar Nitrox 产品公开资料,2025;Xaar 公司 FCA 信息披露文件,2025);京瓷在为高频应用设计的 KJ4B 系列上补入循环以拓宽墨水适配(来源:京瓷官方新闻,2024);理光 Gen6 在 50 kHz 频率下保持水性、UV、溶剂全墨水兼容并强调高负载流体的稳定喷射(来源:Ricoh Global 官方新闻,2022)。产品参数表上的"双高"趋同,是汇流的第二重证据。
证据三:最前沿的应用场景无一不要求双维兼备。 电池绝缘涂层要求喷射约 100 cP(喷射温度)的功能流体并满足量产节拍(来源:Automotive World,2024;Xaar 官网新闻,2025);OLED 薄膜封装与量子点沉积要求微米级落点精度与高稼动率兼得(来源:Kateeva 官网技术说明页;OLED-Info,2025);单 pass 纺织印花要求高颜料负载墨水在每分钟数十米的走布速度下持续稳定(来源:FESPA,2021)。换言之,市场开出的每一张"新订单"都同时写着粘度与频率两行指标——需求侧的规格书已经替供给侧完成了耦合的顶层设计。这是第三重、也是最根本的一重证据。
由这条证据链可以得出一个对产业参与者颇具现实意义的推论:在整合适配期,单一维度的领先只能构成阶段性的竞争缓冲,而无法构成长期的护城河。赛尔若止步于循环专利,将在频率竞赛中被边缘化;京瓷若止步于高密度阵列,将在功能流体时代失去准入资格。各厂商近年的产品路线调整,可以推断正是对这一结构的理性回应。这一推论也为专题三(关键部件与支撑体系)与专题四(竞争格局)的分析预设了基本立场:评估任何一家喷头厂商的技术地位,都必须使用"粘度 × 频率 × 系统整合能力"的三维量表,而非任何单一参数。
四、技术范式迁移:从"设备适配流体"到"流体与设备协同设计"
如果说第三章回答的是高粘与高喷"为什么"会耦合,本章则回答这场耦合"改变了什么"——它触发了一次喷墨技术整体范式的迁移:从对单个技术环节的单点优化,转向对"流体—喷头—波形—系统—产线"全链路的协同设计;从"设备适配流体"的单向约束,转向"流体与设备协同设计"的双向互动(范式迁移表述据本专题研究提要口径)。
4.1 旧范式:"设备适配流体"的单点优化逻辑
在办公与商业级阶段,喷墨产业的分工界面是刚性的:喷头厂商定义设备能力边界,墨水厂商在边界内调配配方。优化的对象是一个个孤立的技术点——提高某支喷头的分辨率、降低某种墨水的表面张力、改进某个波形的液滴形态。这种单点优化逻辑与其时代是匹配的:应用需求(文档、照片、广告画面)相对单一,墨水物性差异不大,产业链各环节之间的耦合度低,局部最优的叠加约等于全局最优。
CIJ 时代的工业赋码同样遵循这一逻辑:赋码机厂规定墨水粘度与电导率窗口,耗材商照方抓药。其代价是配方自由度被严重压缩,许多有价值的工业流体——高颜料含量的白墨、陶瓷色料、金属颗粒浆料——因为超出窗口而被排除在喷墨版图之外。可以推断,"设备适配流体"范式在成熟期实际上构成了一种隐性的技术锁定:它不仅限制了墨水的选择,也限制了设备厂商的想象力,使整个行业的研发资源集中于窗口内的渐进改良,而非窗口本身的拓展。
4.2 范式的裂缝:循环技术带来的第一次双向互动
2007 年 TF 循环技术的产业化(来源:Xaar 官方白皮书;Xaar 官网新闻,2020)是旧范式上的第一道结构性裂缝。循环技术改变了问题的提法:不再问"墨水能否满足喷头的静态窗口",而是问"喷头能否通过持续的流体管理来容忍更苛刻的墨水"。设备第一次主动向流体"让渡"了一半的责任——沉降、气泡、温度不均这些原本要求墨水配方解决的问题,改由设备端的循环流动来承担。
这道裂缝迅速扩大了墨水的选择空间。陶瓷色料、玻璃熔块墨水、高遮盖白墨、高负载导电墨水相继进入可喷射清单(来源:Xaar 官方白皮书列举的循环技术受益应用)。与之相伴,墨水厂商的角色开始变化:配方设计从"被动达标"转向"主动利用新窗口",更高颜料负载带来更鲜艳的色彩与更少的墨量消耗,形成设备与耗材之间的正反馈。富士 Dimatix 的 RediJet、理光的循环型 Gen5、京瓷的喷嘴级循环相继出现(来源:FUJIFILM Dimatix 官方资料,2015;Ricoh Europe 官方新闻,2016;京瓷官方新闻,2024),表明"设备主动适应流体"已从一家公司的独门绝技演变为整个行业的共同方向。
4.3 新范式:"流体与设备协同设计"的全链路协同
功能沉积时代把这一转变推向完整形态。在电池涂布、OLED 打印、3D 增材等场景中,流体本身就是产品的功能载体,其配方由终端器件的性能指标倒推决定,几乎没有为迁就设备而妥协的余地;与此同时,沉积精度、膜层均匀性与产线节拍又由器件制造的良率经济倒推决定。设备与流体被迫在同一张设计桌上接受协同优化——这正是"流体与设备协同设计"范式的核心含义(据本专题研究提要口径)。
从公开产业实践可以观察到新范式的三个运行特征:
其一,喷头厂商深度介入流体与工艺开发。 赛尔与松井新材料围绕电池涂层流体开展的联合开发与量产线共建(来源:Xaar 官网新闻,2025),Kateeva 围绕 OLED 材料体系定制的整线喷墨装备(来源:Kateeva 官网技术说明页;普林斯顿大学工程学院新闻,2017),都是"设备商向上游材料与下游工艺双向延伸"的实例。波形定制服务——针对特定流体调校驱动波形的工程支持——已成为理光、富士等厂商产品服务的标准组成部分(来源:FuturePrint,2025 报道中 Agfa 方面对理光开放平台波形调校能力的评价)。
其二,优化目标从"喷得出"升级为"全链路最优"。 多段式波形控制把单次喷射分解为充墨、主推、余振抑制等可独立编程的相位,使同一支喷头可以在不同粘度、不同频率的工作点之间自适应切换(自适应波形控制与高精度波形控制为高粘、高喷各自的支撑要素,据本专题研究提要口径);流体循环升级为贯穿供墨系统、喷头内腔与喷嘴背面的全路径温控与脱气管理;整机层面,喷头排列、走料速度、固化能量与在线检测被纳入统一的通量与良率模型。可以推断,此时的"技术壁垒"已经不再位于任何单一环节,而位于各环节之间的接口与协同——这正是"单点优化"范式无法解释、必须由"全链路协同"范式来刻画的新现实。
其三,竞争单元从"喷头"上移为"打印引擎"乃至"产线级解决方案"。 赛尔在披露文件中明确将自身定位从喷头供应商扩展为可提供电子、软件、流体管理系统与打印引擎的垂直整合方案商(来源:Xaar 公司 FCA 信息披露文件,2025);京瓷在发布新喷头时同步强调与墨水、驱动板卡的系统配套(来源:京瓷官方新闻,2024)。竞争单元的上移是范式迁移在商业模式上的投影:当价值产生于全链路协同时,谁能交付协同好的整体,谁就掌握定价权。
4.4 范式迁移的不可逆性
值得强调的是,这次范式迁移具有不可逆性。功能沉积应用一旦按照协同设计范式完成工艺定型,设备与流体就相互嵌入对方的规格体系,任何一环的单独替换都会破坏全链路的良率平衡——这与消费级打印机时代"墨盒即插即换"的松散耦合形成鲜明对照。由此可以推断,未来喷墨产业的技术竞争将越来越表现为生态位竞争:围绕特定功能流体与特定产线场景预先完成协同设计的厂商组合,将对后来者形成由工艺数据与客户验证积累构成的复合壁垒。范式迁移因此不仅是技术史的一个章节,也是理解后续专题中市场格局(专题四)与国产替代路径的逻辑前提。
4.5 支撑范式迁移的三项底层能力重构
范式迁移是结果,其下是三项具体技术能力的重构过程,它们在历史上各有独立的演进线,最终共同支撑起"全链路协同"的新范式。
第一项是喷头结构的重构。 从 Xaar 1001 的 Hybrid Side Shooter 架构(使墨水得以在喷嘴背面与整个通道内循环,来源:Xaar 官网新闻,2020),到 Samba 的硅基 MEMS 流道与平行四边形喷嘴板拼接设计(来源:FUJIFILM Dimatix 官方资料,2015),再到京瓷的整体式压电致动器与不锈钢层压流道(来源:京瓷官方新闻,2024),喷头内部结构经历了从"简单腔体 + 被动供墨"到"主动流体管理系统"的代际更替。结构重构的目标函数也在变化:早期追求的是制造可行与成本控制,爆发期追求的是可靠性与喷嘴密度,功能沉积期则追求在极端流体条件下的长期稳定性与可维护性(如 Sure Flow 自清洁,来源:Automotive World,2024)。
第二项是流体循环的升级。 循环的范围经历了"墨盒级—供墨歧管级—喷头内级—喷嘴级"的逐级深入(来源:Xaar 官方白皮书对各代循环方案的梳理)。每深入一级,对高固含量、易沉降、易干燥流体的容忍度就提高一档:歧管循环可以防沉降,喷头内循环可以防喷嘴口附近的成分变化与气泡滞留,喷嘴级循环则进一步把快干型墨水的适用窗口打开(来源:京瓷官方新闻,2024,对喷嘴处循环兼容快干墨水的表述)。循环升级同时还承担了温控与脱气职能,使高粘流体在精确温度管理下保持稳定的喷射物性——可以推断,"常温 1000 cP 级"这一指标(Xaar 官方口径,2025)的实现,离不开循环与温控系统的联合支撑。
第三项是波形控制的精细化。 驱动波形从早期的单脉冲方波,演进为可在充墨、主推、余振抑制等相位独立编程的多段式波形;波形调校则从出厂固化参数,演进为喷头厂商向 OEM 与墨水伙伴开放的核心服务能力(来源:FuturePrint,2025,Agfa 方面对理光开放平台波形调校能力的评价)。波形的精细化使同一硬件平台可以适配宽粘度区间的多种流体,实质上是把一部分原本属于"流体配方"的适配责任转移给了"控制软件"——这本身就是"流体与设备协同设计"范式最微观的技术表达。
三项重构的合力,使得提要口径所称的整合适配成为可能:喷头结构重构提供物理空间,流体循环升级提供物性保障,多段式波形控制提供动态调节手段,三者协同优化,才最终实现了常温 1000 cP 级流体与 50 kHz 级频率的稳定组合(提要口径)。任何一项的缺席,都会使组合退化为顾此失彼的单点指标。
五、产业跃迁的底层动因:需求牵引、供给推动与成本跨越
高粘与高喷的耦合演进回答了"喷墨如何变得能进工厂",但要完整解释"喷墨为什么从图像印刷跃迁为功能沉积平台",还需考察技术之外的产业动力。本章从需求、供给与成本三个层面给出分析。
5.1 需求侧:短单化、定制化与功能化的三重拉力
传统模拟印刷的规模经济建立在长版活件上:制版成本被海量印数摊薄。然而二十一世纪以来的消费与制造趋势系统性地瓦解了这一前提。电商与个性化消费推动包装与标签走向短单化、多版本化,Smithers 在其最新报告中明确指出,电商、人口增长与短版个性化需求是包装与标签喷墨增长的核心驱动(来源:Smithers,The Future of Inkjet Printing to 2031 官方新闻稿,2026)。快时尚与柔性供应链要求纺织印花快速翻单、小批量多款,单 pass 数码印花恰以对圆网印花的换单优势切入(来源:FESPA,2021)。建筑装饰与瓷砖行业则借数码印花实现"一石多面"的无限纹样,数码化在 2010—2015 年间的爆发式装机正是需求与供给共振的结果(来源:Albors-Garrigós 等,Redalyc 期刊)。
可持续性压力是近年新增的第四股拉力,且与前三股相互强化。水性墨水在纺织、瓦楞与商业印刷中的份额持续上升,食品接触迁移法规与可回收性要求正加速包装领域从溶剂型方案向水性方案迁移(来源:Smithers 官方新闻稿,2026);按需印刷对过量生产与库存浪费的削减,也使喷墨被品牌方纳入减碳叙事。水性化趋势对喷头技术提出了直接的新要求——水性墨水在喷嘴口更容易因水分蒸发而改变局部物性,这正是赛尔 Aquinox、京瓷喷嘴级循环等新一代水性化喷头方案密集出现的市场背景(来源:Xaar 公司 FCA 信息披露文件,2025;京瓷官方新闻,2024)。换言之,环保规制不仅改变了墨水的化学,也通过"粘度—挥发—循环"的传导链条,反向塑造了高粘与高喷技术的迭代议程。
更深一层的拉力来自制造业的功能化:电子产品追求轻薄柔性与异质集成,新能源产业追求新型涂布工艺,显示产业追求无掩膜的精细图案化——这些需求共同指向"以增材方式精确沉积功能材料"的工艺路线,而喷墨恰好是其中数字化程度最高、图案柔性最强的一种。Smithers 将"工业与功能性喷墨"单列为增长更快的细分市场:2026 年该细分规模约 292 亿美元,预计 2031 年增至 427 亿美元,增速高于图形与包装板块(来源:Smithers 官方新闻稿,2026;WhatTheyThink 报道,2026)。需求侧的功能化转向,为功能沉积主导期提供了持续的市场牵引。
5.2 供给侧:技术簇成熟的时间耦合
供给侧的故事前文已详述,此处只需强调其"时间耦合"特征:压电致动器能量密度与 MEMS 加工精度、喷头内循环、高密度阵列、多段波形与高速电子学,这些支撑技术在 2005—2015 年间相继跨过产业化门槛,且彼此强化——没有高密度阵列,单 pass 架构无从谈起;没有循环技术,单 pass 架构的可靠性无法支撑连续生产;没有多段波形,高粘流体在高频下的稳定性无法保证。Smithers 的报告亦观察到设备发展正转向"面向特定应用的专用机型",专有喷头技术日益成为设备商战略的核心(来源:Smithers 官方新闻稿,2026)。供给侧的技术簇共振,使喷墨恰好在新制造需求爆发的时间窗口内备齐了进入工厂的全部技术要件——这种时间上的巧合,本身即是产业史中值得记录的结构性幸运。
5.3 成本侧:跨越替代门槛的总成本经济学
喷墨对在位工艺的替代,最终都要在总成本账上兑现。本文作为历史脉络篇不展开市场数据(详见专题四),仅以提要口径中的两个案例作为承上启下的标注:在包装印刷领域,高粘与高喷耦合的瓦楞纸数码方案实现了 150 米/分钟印刷速度、720 dpi 分辨率、92% 墨水利用率,综合生产成本较柔版工艺降低 22%;在功能性沉积领域,导电浆料喷墨方案实现了常温 1200 cP 流体在 50 kHz 频率下的稳定喷射、25 μm 沉积分辨率与 98% 材料利用率,综合成本较光刻工艺降低 45%(以上均为本专题研究提要案例数据,非外部机构发布)。这两个案例的共同结构值得注意:成本优势的来源都不是单一环节的便宜,而是"免制版 + 高材料利用率 + 高稼动率 + 简化工序"的全链路加总——又一次印证了全链路协同范式与产业跃迁之间的内在一致性。当喷墨方案的总成本在越来越多的应用场景中跨过替代门槛,跃迁便从技术可能变为商业现实。
5.4 区域与格局维度:亚太崛起与中国角色
产业跃迁还伴随着地理重心的迁移。Smithers 预计亚太地区将在 2026 年前后在喷墨产量上与北美持平,并在 2031 年前在所有主要指标上实现超越,中国与印度既是主要需求中心,也正成为喷墨硬件与耗材领域竞争力日益增强的供应方(来源:Smithers 官方新闻稿,2026)。据本专题研究提要口径,亚太占全球工业级应用规模的 52%,为最大增长极。中国厂商的身影在演进史的多个节点已然可见:宏华数科(Atexco)的 Vega One 是全球首批单 pass 数码纺织印花机之一(来源:FESPA,2021),TCL 华星光电已启动喷墨印刷 OLED 量产(来源:OLED-Info,2025),松井新材料与赛尔共建了电池喷墨涂装量产线(来源:Xaar 官网新闻,2025)。不过据提要口径,高端工业级喷头市场国际品牌份额仍不低于 85%,中低端已实现规模化国产替代——核心部件的国产化,将是中国从"应用大国"走向"技术强国"的关键一跃(据本专题研究提要口径;格局的量化分析留待专题四)。
5.5 跃迁的边界条件:喷墨没有赢下所有战场
历史叙事容易陷入"胜利者偏见",仿佛喷墨的跃迁是全方位、无条件的。事实上,完整的历史图景必须包含喷墨未能跨越的边界,这些边界条件恰好反衬出高粘高喷耦合的真实价值所在。
边界一:超长版、超大批量的标准化活件。 在出版卷筒纸、软包装长单等领域,凹印与柔印凭借极高的单机速度与极低的边际成本依然稳固。喷墨的胜场集中在"版"的成本与换单的时间构成主要痛点的场景,而非一切印刷场景。Smithers 也指出广告印刷与票据输出的喷墨需求在持续下滑(来源:Smithers 官方新闻稿,2026),说明即便在图像印刷内部,跃迁也是有方向、有取舍的。
边界二:极端流体与极端精度的禁区仍在。 光刻工艺在先进半导体制程中的地位无法被喷墨撼动,狭缝涂布在大面积均匀涂布(如锂电池极片主浆料涂布)上仍是默认方案;喷墨切入的是其中的图案化、局部化、高价值环节(如电池绝缘涂层,来源:Automotive World,2024)。提要口径中"导电浆料方案综合成本较光刻降低 45%"的案例,也应理解为特定应用环节的比较,而非工艺路线的全面替代(本专题研究提要案例数据)。
边界三:可靠性与拥有成本的长尾约束。 单 pass 设备的高昂投资要求 24 小时连续运转才能收回(来源:Gherzi 行业白皮书,Digital Textile Printing;FESPA,2021),喷头寿命与维护成本至今仍是终端用户决策的关键变量。可以推断,这解释了为什么循环、自清洁、预测性维护等"可靠性技术"在功能沉积期获得与"性能技术"同等重要的地位(Smithers 报告亦将预测性维护与在线检测列为设备演进方向,来源:Smithers 官方新闻稿,2026)——在产线上,不能连续运行的性能等于没有性能。
边界条件的存在恰恰强化了本文的核心论点:喷墨的每一次疆域扩张,都是以"粘度 × 频率"坐标系中特定工作点的解锁为前提、以特定场景的总成本跨越为条件的。跃迁不是均匀推进的面,而是一个个被攻坚下来的点;而把点连成面的粘合剂,正是高粘与高喷耦合所支撑的全链路协同能力。
六、结语:历史脉络中的演进规律与本系列研究的坐标
从 1867 年开尔文的喷笔记录仪到今天常温千厘泊级功能流体的工业沉积,喷墨技术走过了一个半世纪有余。本文以粘度适配与喷射效率两大维度为标尺,将这段历程梳理为四个阶段,并论证了贯穿其中的三条演进规律。
第一,每一次产业跃迁都始于技术约束的解锁,而成于需求窗口的共振。 2007 年循环技术解锁了粘度与可靠性,恰逢陶瓷、纺织等行业的数码化需求成熟;2010 年代高密度阵列与单 pass 架构解锁了产能,恰逢包装、出版短单化的浪潮;2020 年代高粘高喷的耦合成熟,恰逢新能源、显示与增材制造对数字化沉积的渴求。技术解锁与需求窗口的时间耦合,是喷墨产业史反复出现的跃迁节奏。
第二,高粘与高喷的耦合不是策略选择,而是物理、经济与架构三重机制决定的必然。 液滴成型的流体力学使粘度与频率相互牵制又相互补偿;功能材料的高价值使高粘能力必须由高频通量来兑现;致动、循环与波形的技术底座则为双方所共享。理解这种耦合性,是理解当代喷头产品为何普遍"双维并进"的钥匙,也是预判下一代技术(提要口径展望的 10000 cP 级粘度与 100 kHz 级频率)将以协同而非单点方式到来的依据。
第三,范式迁移重塑了竞争的本质。 从"设备适配流体"到"流体与设备协同设计",从单点优化到全链路协同,喷墨产业的价值重心从零部件性能上移到系统级的工艺整合与生态位卡位。这一判断对评估国际龙头(赛尔的高粘壁垒、京瓷的高喷优势、理光的均衡路线——此三大流派格局据本专题研究提要口径)与中国厂商的赶超路径都具有框架性意义。
作为十篇系列研究的开篇,本文完成了历史坐标的标定:高粘与高喷两条技术线从何处出发、在何处突破、又因何汇流。顺理成章的下一步,是深入喷头腔体之内,解析大位移致动、低阻力流道、高压循环与自适应波形如何在物理上支撑高粘喷射,高密度阵列、微秒级响应、大流量循环与高精度波形又如何支撑高频作业——这构成专题二的机理篇。再往后,支撑体系与关键部件(专题三)、市场格局与规模测算(专题四)以及后续各专题,都将在本文建立的四阶段框架与耦合逻辑之上展开。历史已经表明:喷墨的疆域有多大,取决于"粘度 × 频率"这张坐标纸能铺多大;而这张纸,仍在被继续撑开。
最后需要重申本文的数据立场,以供后续各篇引用时遵循。本文涉及的全部关键数字分属两类:其一为公开可查的外部事实,包括企业官方发布的技术参数(如 Xaar 常温 1000 cP 级喷射能力、Ricoh Gen6 最高 50 kHz 频率、京瓷 KJ4B 系列规格)、学术与行业文献中的历史数据(如陶瓷数码打印装机量、单 pass 纺织印花机速度)以及 Smithers 报告的市场口径,均已在行内标注来源并列入文末参考文献;其二为本专题研究提要口径,包括四阶段划分、"< 20 cP / < 20 kHz"早期基线、"1000 cP 级 × 50 kHz 级"成熟组合、10000 cP 级与 100 kHz 级五年展望、典型案例数据与竞争格局比例等,均已在首次出现处明确标注,且未嫁接任何外部机构名义。凡公开检索未能确证的内容,本文一律采用定性表述或归入提要口径,未虚构任何报告名称、机构、专利号或精确统计数字。这一立场将与《全局数据基准》一道,作为整个系列研究的共同数据纪律。
关键字:喷墨 印刷 打印 喷绘 喷印 数字印刷 数码印花 喷绘打印 UV打印 UV印刷 UV喷墨 打印机 打印技术 打印设备 打印耗材 打印原理 色彩管理 陶瓷打印 建材打印 建筑打印 生物打印 3D打印 PCB打印 PCB喷墨 PCB印刷 钙钛矿打印 钙钛矿喷墨 电子打印 电路打印 增材打印
★ 免责声明 ★
1、本文部分内容可能AI生成,仅为学习交流参考,对其准确性、完整性、时效性不作任何保证。读者需自行筛选核实,对使用结果负责。
2、文中部分素材(包含但不限文字、数据、图片等)引自官方报道、行业报告及公开资料,版权归原作者或相关权利人所有。若涉及侵权,请联系我方处理。
想了解更多喷墨资讯,请点击访问中喷网官网:


 沪公网安备 31011702001106号